お金の知識は、知っているかどうかで将来の差が大きく変わるもの。マネーコンサルタント・頼藤太希さんに、いま、知るべきお金の話を教えていただく連載第2回は、ねんきん定期便の見方と、見落としやすい確認ポイントについてお話を聞きました。
知らないと損する? 年金のこと
皆さんは「年金は、自動でもらえるもの」と思っていませんか。
実は、年金は全て自分で申請しないと受け取れませんし、ねんきん定期便に掲載されていない年金もあります。
今回は、
・定期便に載らない4つの年金
・年金を見落とさないための調べ方
・そして、話題の「年金の受け取り戦略」
まで、やさしく整理します。
ねんきん定期便は「未来の年金額の目安」
毎年、誕生月に送られてくる「ねんきん定期便」。50歳以上になると、今の働き方のまま60歳まで働いた場合に、65歳から受け取れる年金額の目安が記載されます。
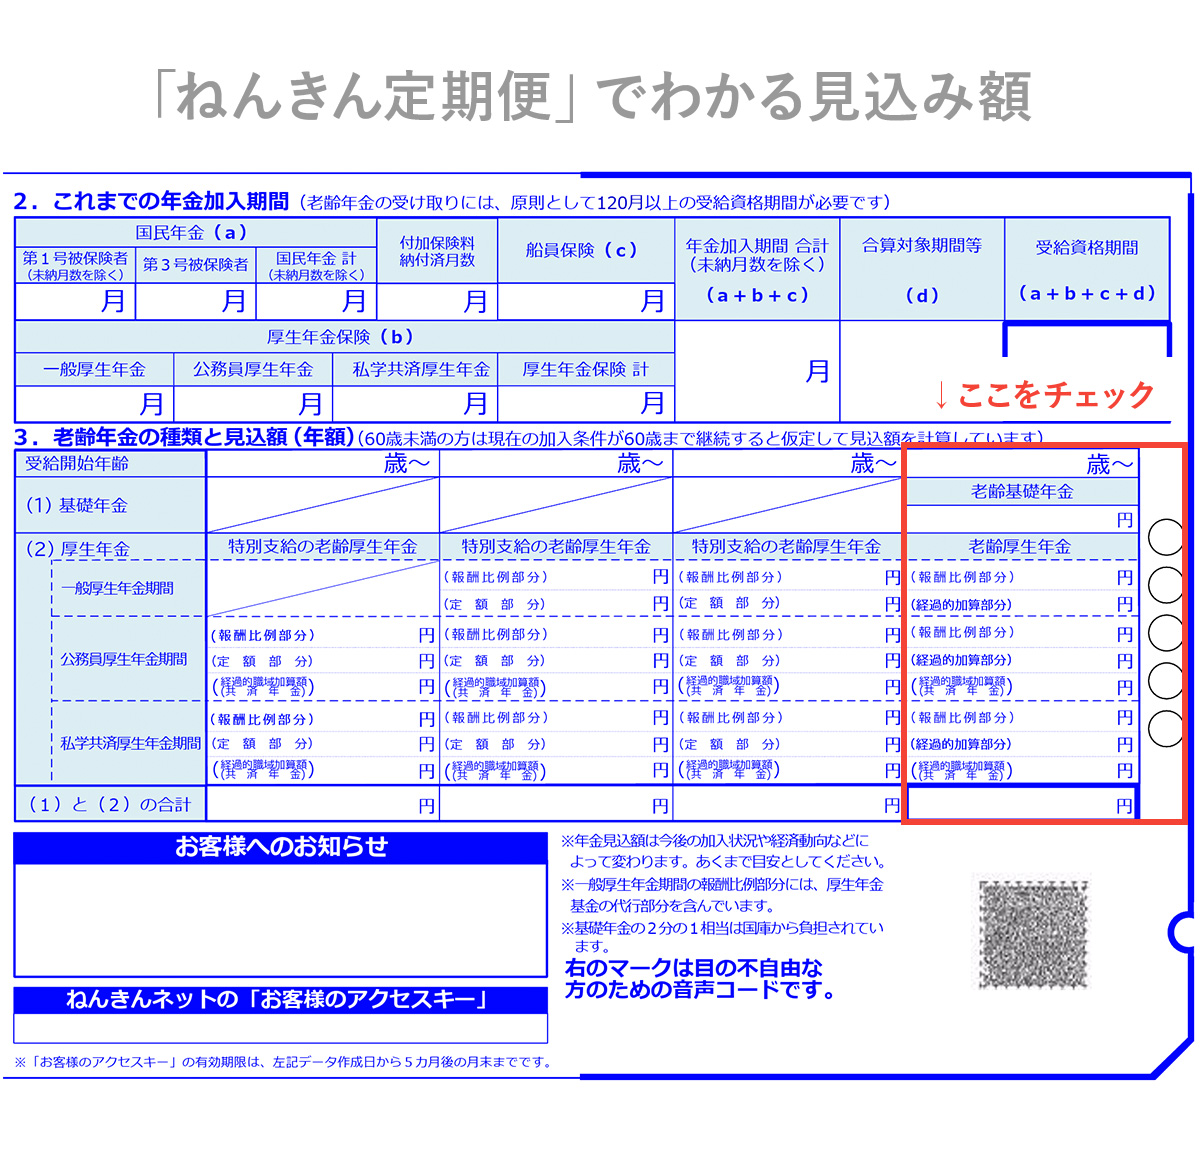
出所:日本年金機構ホームページよりSMBC日興証券が作成
ただし、ここで大事なのは、これはあくまで現時点の条件を前提にした見込みという点です。
今後、転職や退職、時短勤務などで給与や加入状況が変われば、年金額も変わる可能性があります。
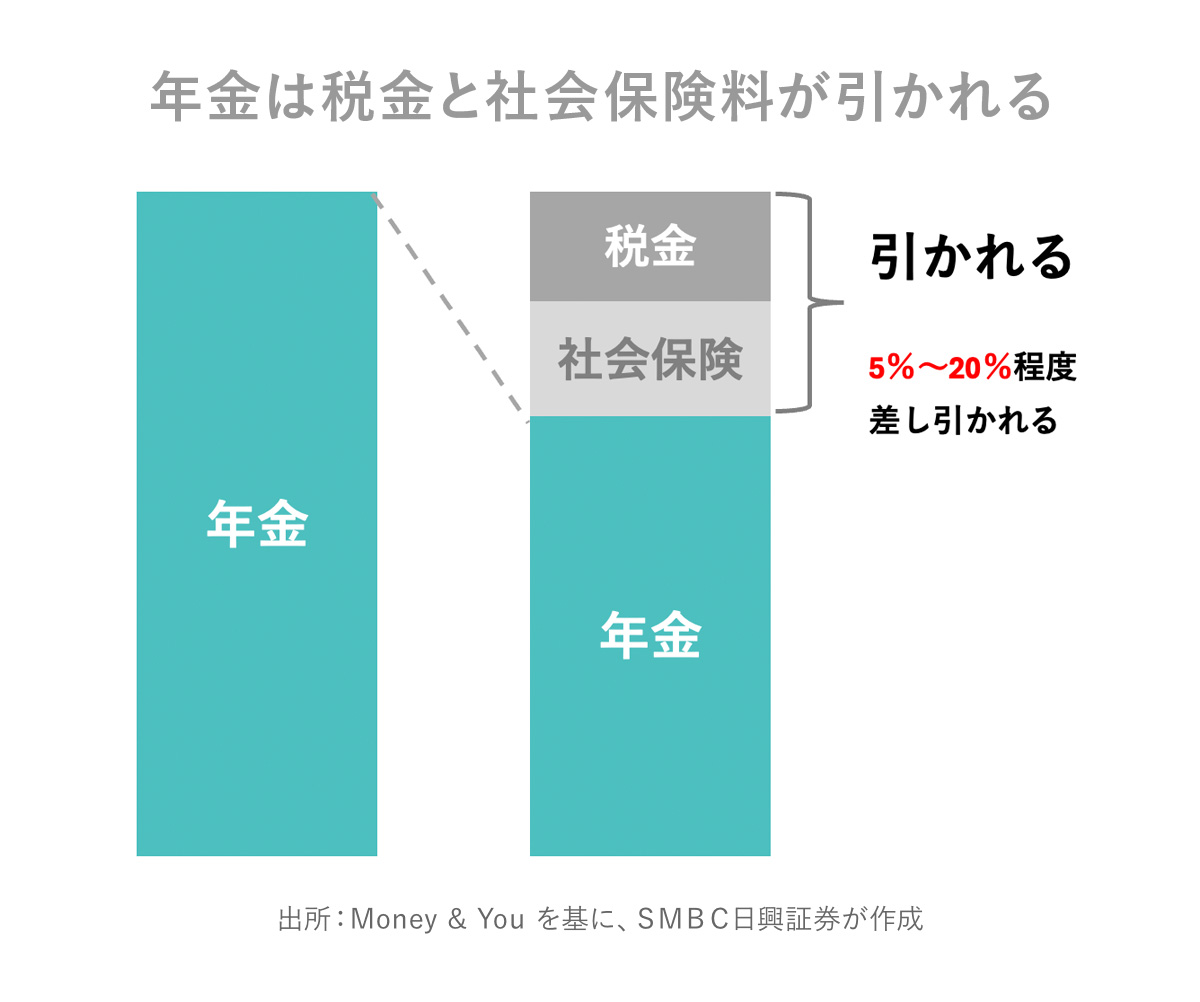
さらに、表示されている年金額はそのまま全額が振り込まれるわけではありません。
実際には、税金や社会保険料が差し引かれるため、手取りは少なくなります。
一般的には10%くらい、年金の少ない人は大体5%くらい、年金の多い人で20%くらいが差し引かれます。
「ねんきん定期便に載らない年金」がある
ここからが本題です。
ねんきん定期便には、記載されない年金がいくつかあります。
今回のポイントは次の4つです。
2.振替加算
3.厚生年金の未請求分
4.持ち主不明年金
ひとつずつ見ていきましょう。
1.加給年金
“年金版の家族手当”のようなもの
加給年金は、条件を満たした人に年金に上乗せされる制度です。
イメージとしては、年金版の家族手当のようなもの。
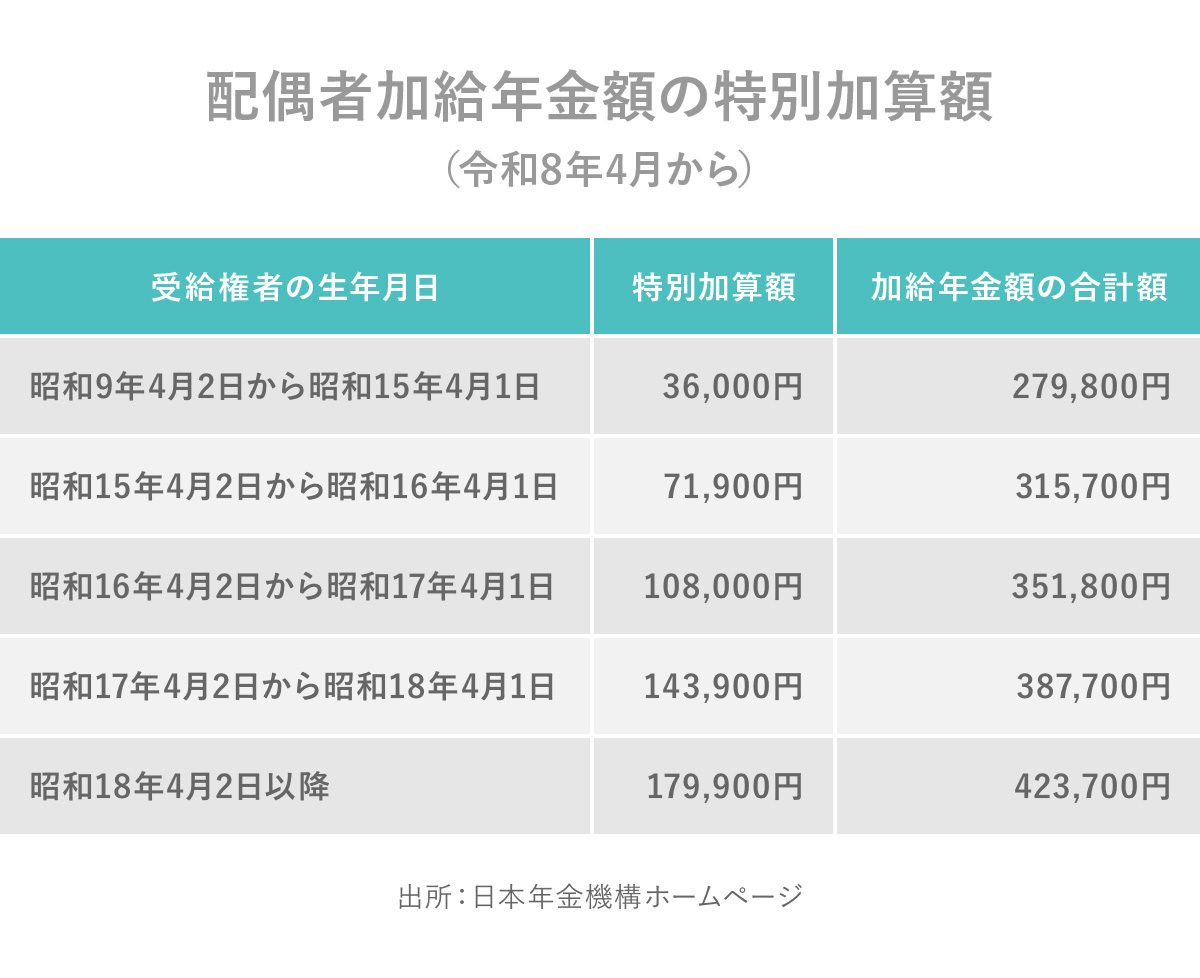
2026年度の金額ベースでは、たとえば生計を維持している65歳未満の配偶者がいる場合は年額24万3800円が加算されます。
さらに、配偶者加算には特別加算があり、配偶者がいる場合の加給年金は、受給権者本人の生年月日によって加算されます。
 子どもがいる場合も加算があります。
・3人目以降:各8万1300円
かなり大きい金額ですよね。
加給年金の条件
ただし、誰でももらえるわけではありません。主な条件は次のとおりです。
・65歳時点で、扶養している配偶者または子どもがいること
・扶養している配偶者は65歳未満
・子どもは18歳年度末まで、または20歳未満の障害等級1級・2級
さらに、扶養している配偶者や子どもの収入にも条件があります。
この条件を超えると、扶養関係に該当しなくなります。
重要なのは「65歳到達時の判定」
加給年金は、65歳到達時点で判定されます。つまり、誕生日の前日に夫婦関係や扶養関係がどうなっているかが重要です。
たとえば、
・別居して扶養関係が証明できない
・必要書類が揃わない
といった場合は、受け取れないことがあります。
2.振替加算
加給年金が終わったあとに、妻側の年金へ
加給年金は、扶養している配偶者が65歳になると終了します。理由としては、配偶者自身が老齢基礎年金を受給できるからです。ただし、年金制度が任意加入制度だった時代に専業主婦などの任意加入期間の短さによって老齢基礎年金の年金額が低くなりすぎるのを防ぐために、条件を満たしていれば振替加算が、配偶者本人の老齢基礎年金に上乗せされます。
対象となる要件は、
・妻の年収が850万円未満(所得が655万5000円未満)
・妻の生年月日が昭和15年4月2日から昭和41年4月1日までであること
生年月日に応じて振替加算額は異なります。
3.厚生年金基金の未請求分
「加入していたことに気づいていない」人が多い
3つ目は、厚生年金基金の未請求分です。これは意外と見落としがちです。厚生年金基金は、加入期間が1ヵ月でも受給権が発生します。企業年金連合会が支払っている厚生年金基金の平均額は、1人あたり月5万円程度とも説明されています。年間にすると約60万円です。これを請求し忘れるのはかなりもったいないですよね。
なぜ未請求が起きるのか
主な理由は、本人が厚生年金基金に加入していた認識がないこと。特に転職が多い人は、会社ごとの制度や記録が埋もれてしまいやすいです。
確認方法としては、
・ねんきんネットを使う
・年金記録の照会をする
といった方法があります。
もし厚生年金基金の加入記録があるのに未請求なら、企業年金連合会に連絡して確認するのが大切です。
4.持ち主不明年金
記録のつながりミスで、眠っている年金
4つ目は、持ち主不明年金です。
これは、記録の移行や名寄せの過程で、
・名前の表記ゆれがあった
・生年月日の記録にズレがあった
などの理由で、持ち主が特定されていない年金のことです。平成19年時点で、5095万件もの持ち主不明年金の記録があったという説明がありました。かなり大きな数字です。
どんな人が該当しやすい?
特に次のような人は要注意です。
・結婚・離婚で姓が変わった
・名前の読み方が複数ある
・昔の年金記録がある
・昔は生年月日管理が今ほど厳密でなかった
実際、30年前の記録が見つかって、遡って年金を受け取れるケースもあるそうです。場合によっては、1000万円単位、さらには3000万円規模になることもあるとのこと。
調べ方
日本年金機構のオンラインシステムを使って、「持ち主不明記録検索」で自分の名前や生年月日を入れて確認できます。時間があるときに、家族分も含めて調べておくと安心です。
年金は「家族単位」で考えるとわかりやすい
ここからは、年金の受け取り戦略についてお伝えします。ポイントは、年金は個人単位だけでなく、家族単位で考えること。
たとえば、
・働き方
・どちらが先に受け取るか
・繰下げ受給をどう使うか
で、家計全体の受け取り額はかなり変わります。
受け取り戦略の考え方
では、年金はいつからどのように受け取るべきなのかについて考えてみたいと思います。
まずひとつのケース、Aさんの例をみてみましょう。Aさんは50代の女性です。専業主婦も長く、今は厚生年金に加入して働いています。仕事が大好きなAさんは、ギリギリまで働くそうです。
50代の女性、専業主婦生活から働きはじめたAさんの計画
・厚生年金は65歳から受給
・働けるうちは働いて年金を増やす
国民年金を5年繰り下げると、年金額が約42%増えるため、たとえば年額80万円なら、70歳からは113万6000円になる計算です。
厚生年金は70歳まで加入できますので、働き方に応じて年金額を増やしていくという戦略です。
iDeCo、NISA、小規模企業共済も活用
さらに、考えたいのは、私的年金の活用です。
・NISA
・小規模企業共済
などを組み合わせることで、将来の受け取りを厚くしていく考え方です。ただし、こうした戦略は「正解がひとつ」ではありません。働き方、家族構成、体力、収入の見通しによって、最適解は変わります。
まとめ
・ねんきん定期便に載らない年金として、加給年金・振替加算・厚生年金の未請求分・持ち主不明年金がある
・加給年金は、65歳時点の扶養関係と書類確認が重要
・転職や改姓が多い人は、持ち主不明年金の確認が有効
・年金は個人ではなく、家族単位での受け取り戦略で考えると見通しがよくなる
年金は、自動的にもらえるものではなく、必ず申請しなければなりません。またもらい方によって受給額が異なるためどのように受け取るかも考えて申請することが、とても大切です。
気になった方は、こちらのYouTube動画をご覧ください。