音声メディア「Voicy」で、「10分で決算が分かるラジオ」を毎日配信中の「妄想する決算さん」が、日経225・グロースコア・スタンダードコアの企業を1社ずつ取り上げる人気連載を日興フロッギー版としてスタート! 読むだけで、知らず知らずのうちに主要な株価指数に採用されている企業についてわかるようになる決算解説です!
2027年2月期 第1四半期決算
2026年2月期 決算説明会資料
2026年度~2030年度 グループ中期経営計画
AEON REPORT 2025(統合報告書)
今回取り上げるのは、イオン株式会社です。イオンは総合スーパーやスーパーマーケット、ドラッグストアなどを国内外で展開する、日本最大の小売企業。2026年2月期の営業収益、いわゆる売上規模は10兆円を超えます。今回は、10兆円超の売上を誇るイオンが、その圧倒的な事業規模をどこまで利益につなげられているのかを見ていきましょう。
事業内容
それではまず、事業内容から見ていきます。
主な事業セグメントは以下の8つです(2027年2月期 第1四半期決算 P15参照)。
・イオン九州、イオン北海道、キャンドゥ、イオンリテールなど
②スーパーマーケット事業:食料品を中心に扱うスーパーマーケット
・フジ、マックスバリュ東海、ユナイテッド・スーパーマーケット・ホールディングス、ダイエーなど
③ディスカウントストア事業:低価格商品を中心に扱うディスカウントストア
・イオンビッグ、ビッグ・エーなど
④ヘルス&ウエルネス事業:ドラッグストアや調剤薬局
・ツルハホールディングス、ウエルシアホールディングスなど
⑤総合金融事業:クレジットカード、銀行、電子決済、ローンなど
・イオンフィナンシャルサービス、イオン銀行など
⑥ディベロッパー・エンターテイメント事業:商業施設の開発・運営
・イオンファンタジー、イオンエンターテイメント、イオンタウン、イオンモールなど
⑦サービス・専門店事業:設備管理、専門店など
・コックス、イオンディライト、ジーフットなど
⑧国際事業:中国やアセアン地域での小売事業
スーパーだけでなく、商業施設やドラッグストア、金融、映画館など、イオンの事業は私たちの生活のあらゆる場面に広がっています。
商品を売るだけではなく、商業施設を開発し、そこへグループ企業が出店し、さらに買い物で使うカードや決済サービスまで提供しています。小売の会社というより、「生活の場」そのものをつくる巨大グループといったほうが近いかもしれません。
セグメント別構成
続いて、セグメント分類変更前の2026年2月期のセグメント別構成を見ていきます(2026年2月期 決算説明会資料 P3参照)。
①GMS事業:33%
②スーパーマーケット事業:27%
③ディスカウントストア事業:4%
④ヘルス&ウエルネス事業:15%
⑤総合金融事業:5%
⑥ディベロッパー事業:5%
⑦サービス・専門店事業:7%
⑧国際事業:5%
※営業収益の報告セグメントの合計から妄想する決算氏が構成比率を算出
GMSとスーパーマーケットを合わせると約6割を占めていて、営業収益の構成比率は従来通り、総合スーパーやスーパーマーケットが中心です。一方、利益構成比率と利益率は以下の通りです。
①GMS事業:8%(0.6%)
②スーパーマーケット事業:11%(1.0%)
③ディスカウントストア事業:3%(1.7%)
④ヘルス&ウエルネス事業:19%(3.2%)
⑤総合金融事業:22%(10.7%)
⑥ディベロッパー事業:25%(13.6%)
⑦サービス・専門店事業:10%(3.6%)
⑧国際事業:4%(1.8%)
※営業利益の報告セグメントの合計から妄想する決算氏が構成比率、営業利益率を算出
営業収益の中心はスーパーなどの小売事業ですが、利益を支えているのはディベロッパー事業や総合金融事業、ヘルス&ウエルネス事業です。
スーパーは価格競争が激しく利益率が低くなりやすい一方、ドラッグストアは医薬品や化粧品、調剤などが利益を生みます。また、ディベロッパー事業はテナント賃料、金融事業はカードや銀行サービスによって安定した収益を確保しています。
もっとも、これらの事業も小売事業が集める顧客あってこそ成り立ちます。利益率は高くなくても、小売事業はグループ全体の収益を生み出す出発点となっているのです。
業績の推移
続いて、業績の推移を見ていきます。
イオンは長年にわたって事業規模を拡大し、営業収益は2012年度の5兆円台から2026年度には10兆7153億円へと倍増しました。
しかし、売上が伸びれば利益も伸びるというわけではありませんでした。
総合スーパーやスーパーマーケットは規模を拡大した一方で、専門店との競争や人件費、物流費の上昇によって収益率が低下していたためです。
そのため当時のイオンは、小売事業で集めた顧客を基盤に、金融やイオンモール、ドラッグストアといった利益率の高い事業で収益を確保する側面が強い企業でした。
イオン 2026年2月期 決算説明会資料
しかし、近年のイオンは少し変化してきました。
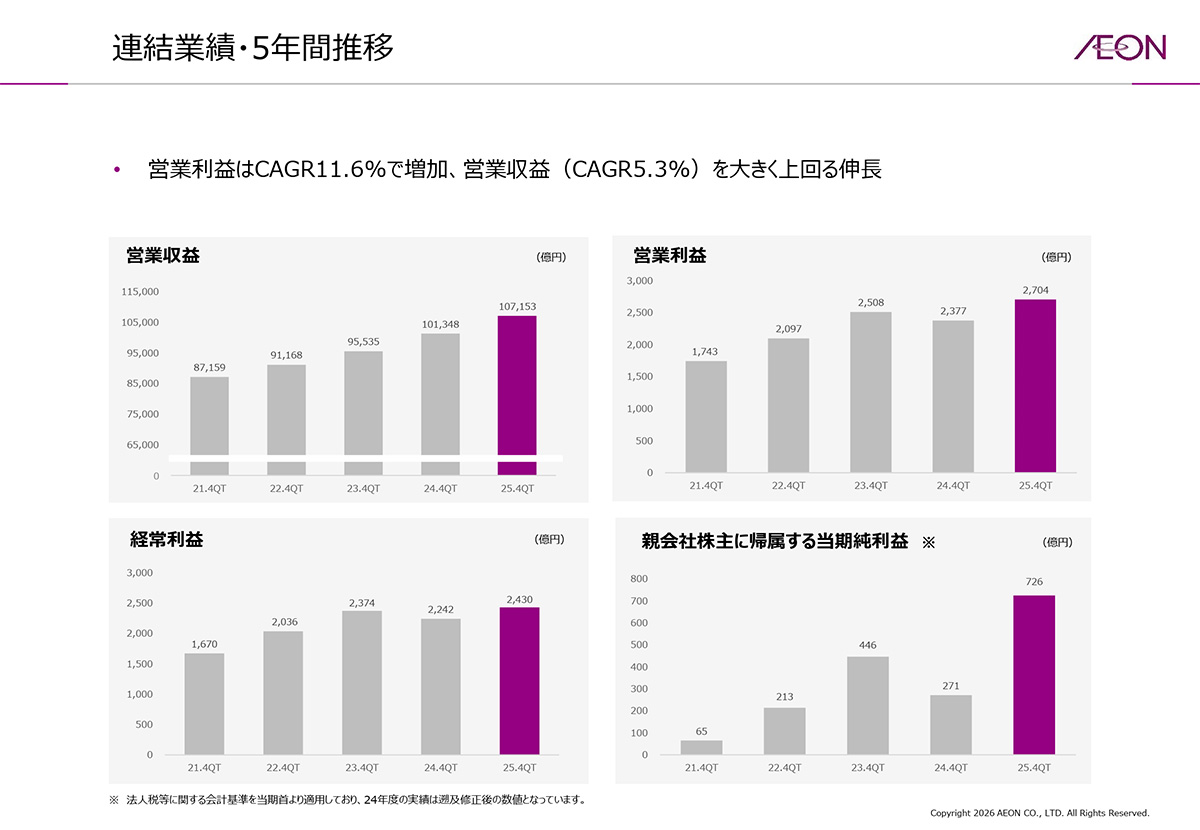
直近5年間は増減を繰り返しながらも、営業収益、利益ともに拡大傾向にあります。
2022年2月期から2026年2月期までの業績を見てみましょう。
営業利益:1743億円→2704億円
経常利益:1670億円→2430億円
純利益:65億円→726億円
2022年2月期から2026年2月期までの年平均成長率を見ると、営業収益が5.3%だったのに対し、営業利益は11.6%と2倍以上のペースで伸びています。
2026年2月期には営業収益が5期連続で過去最高を更新し、営業利益も過去最高となりました。
以前のイオンは「売上は伸びるけれど利益はなかなか増えない」企業でした。しかし近年は、その姿が少しずつ変わっています。
売上だけでなく利益も伸びるようになった背景には、何があるのでしょうか。
モールから「体験を提供する場所」へ
イオン 2026年2月期 決算説明会資料
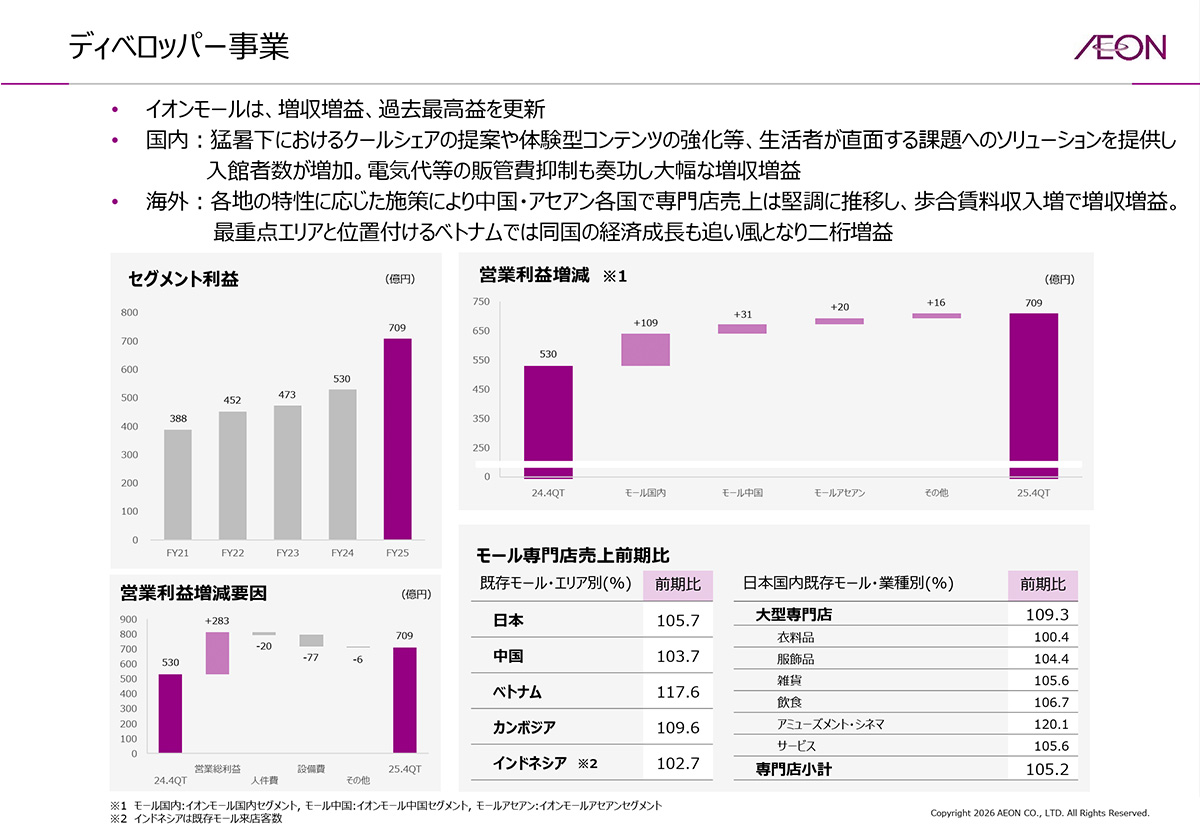
その大きな要因が、ディベロッパーやエンターテイメント関連の事業の拡大です。
イオンモールを中心とするディベロッパー事業は近年増益傾向が続き、2026年2月期のセグメント利益は過去最高益です。
イオン 2026年2月期 決算説明会資料
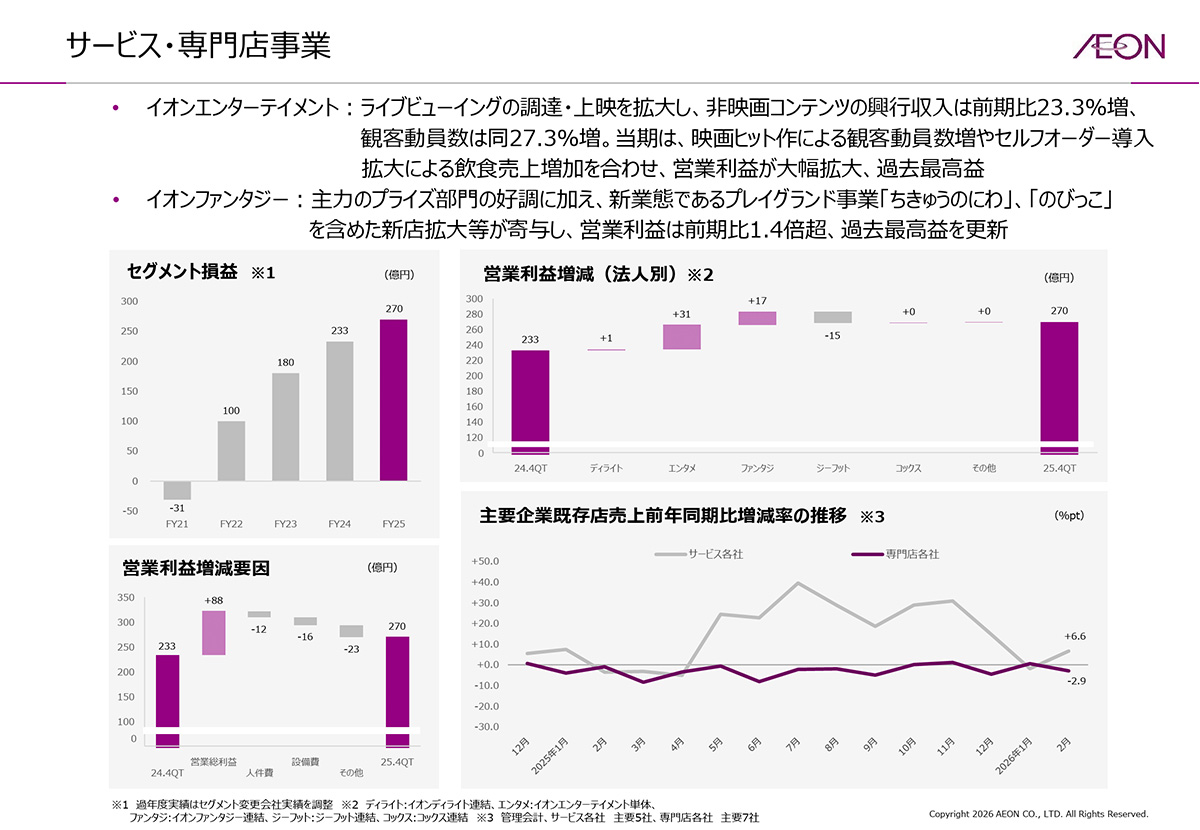
さらに、サービス・専門店事業も増益が続き、2026年2月期にはイオンエンターテイメントやイオンファンタジーのセグメント利益が過去最高益を更新しています。
イオンモールでは、飲食、シネマ、アミューズメント、イベントなどの体験型コンテンツが集客を牽引し、サービス・専門店事業の成長にもつながっています。
インターネット通販が普及する中、単に商品を買う場所としての商業施設の価値は相対的に低下しています。一方、飲食や映画、アミューズメント、イベントなどはオンラインでは代替しにくく、近場で短時間に楽しみたいという需要を取り込めているようです。
さらに、猛暑などで屋外活動が難しくなる中では、エアコンの効いた大型商業施設自体の価値も高まっていると考えられます。
ドラッグストアも堅調
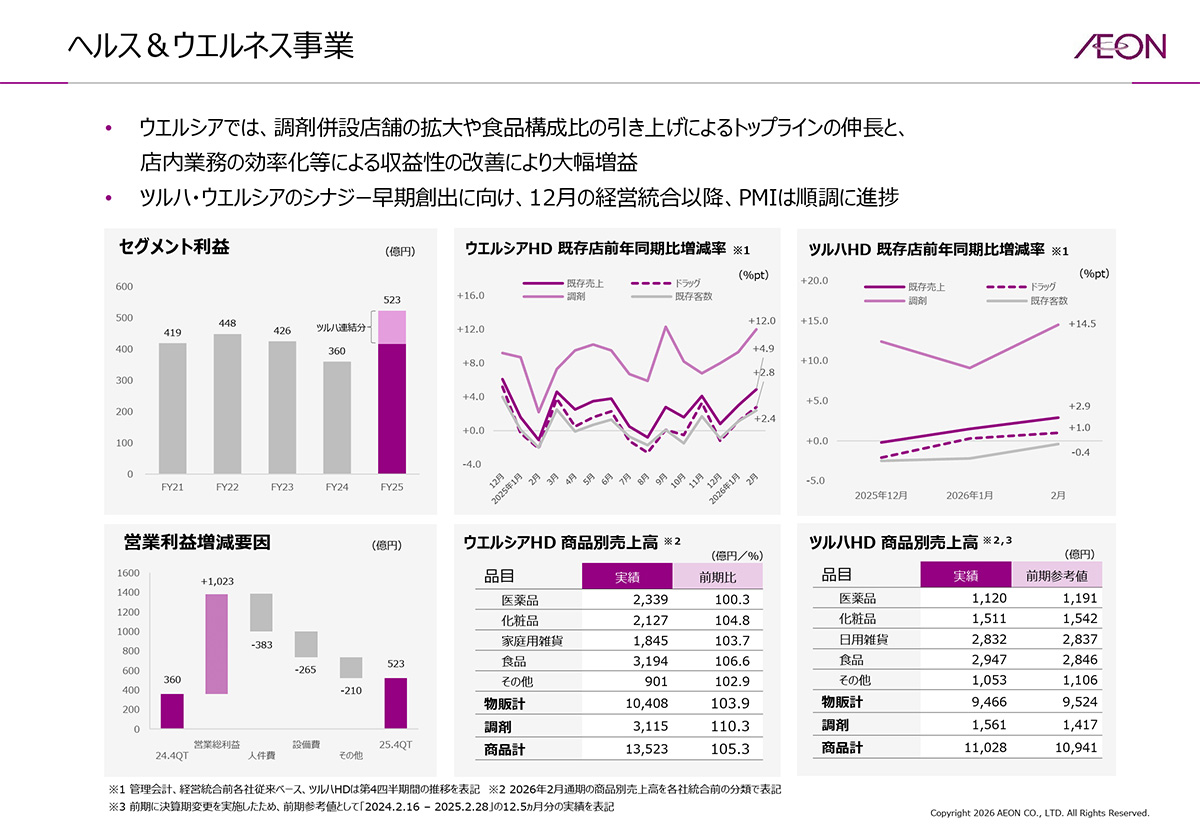
他にも堅調な業績を維持するのがドラッグストアを中心に展開するヘルス&ウエルネスです。
イオン 2026年2月期 決算説明会資料
ドラッグストア市場は、高齢化による医薬品や調剤需要の増加に加え、化粧品、日用品、食品など取扱商品の拡大によって成長を続けています。
利益率の高い医薬品や化粧品、調剤を扱いつつ、低価格の食品や日用品で来店頻度を高められる点が強みです。
そうした市場拡大の中で、ウエルシアも出店や調剤、食品販売を拡大し、イオンのヘルス&ウエルネス事業も成長してきました。
コロナ禍で業績が急伸した反動もあり、利益が右肩上がりで伸びているわけではないものの、コロナ禍以降は安定して高水準の業績が続いています。
ツルハとの統合で成長が新たな段階へ
そして直近では、このドラッグストア事業がさらに新しい段階へ進んでいます。
2026年度~2030年度 グループ中期経営計画
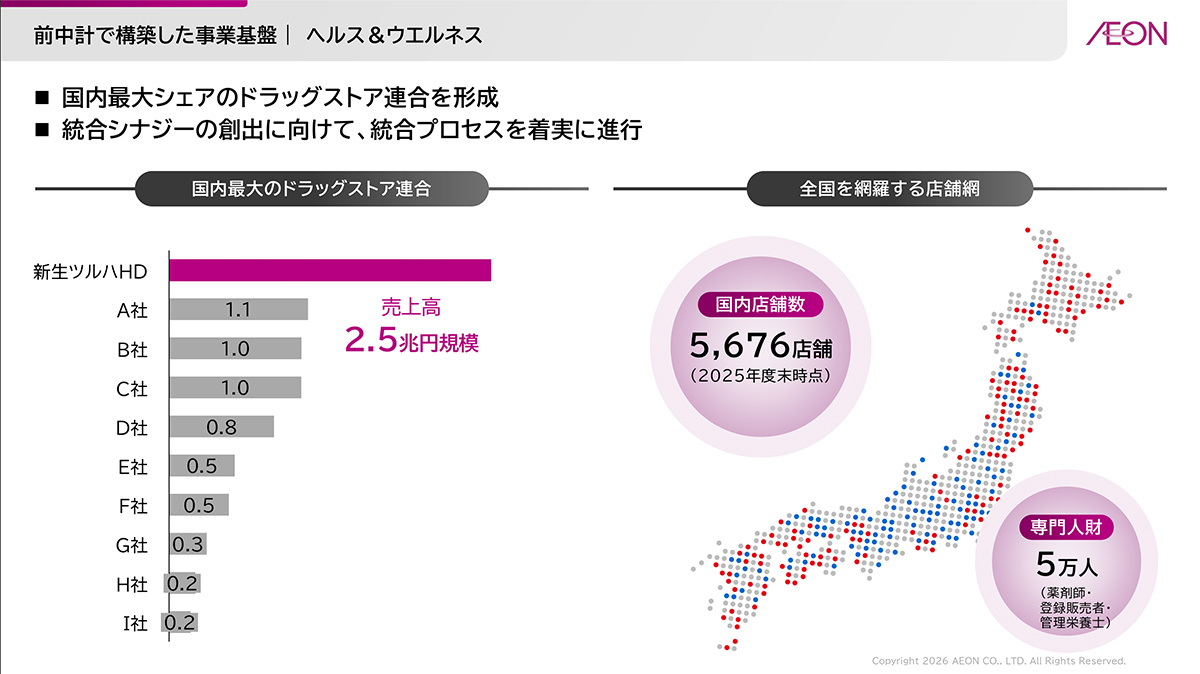
イオンは2025年にツルハホールディングスとの経営統合を実現しました。
ツルハグループとウエルシアグループを合わせた新生ツルハHDは、売上高2.5兆円規模、店舗数5676店舗となり、国内最大規模のドラッグストア連合となっています。これまでのヘルス&ウエルネス事業は、拡大するドラッグストア市場をウエルシアの成長によって取り込んできました。
そこにツルハとの統合が加わったことで、店舗数や売上規模が一気に拡大し、今後は市場成長に加えて、共同調達、物流、システム、商品開発、販促などの統合効果も期待できるようになっています。
2027年2月期第1四半期のヘルス&ウエルネス事業は、ツルハの連結化によって営業収益が大きく増加しただけでなく、ツルハグループ、ウエルシアグループともに大幅な増益となっています。
仕入条件の改善や売価管理、販促の統合、経費コントロールなどの効果も出始めています。ツルハとの統合によって事業規模が拡大しただけでなく、今後はさらなる収益性の改善も期待されます。
最大の課題は食品小売
一方で、依然として課題となっているのが食品小売です。
2026年2月期は、GMS事業の営業利益が31.0%増加した一方で、スーパーマーケット事業は8.2%減益、ディスカウントストア事業も9.5%減益となりました(2026年2月期 決算説明会資料 P3参照)。
食料品を中心とする小売業態では好調とは言いがたい状況です。食品小売は商品の差別化が難しく、価格を比較されやすいうえに、そもそも低価格であることが選ばれる理由の1つです。そのため値上げが難しく、人件費、物流費、水道光熱費などのコストが上昇すると利益が圧迫されやすいです。
実際、イオンでは前中期経営計画の期間中に、人件費や水道光熱費が約1900億円増加しました(2026年度~2030年度 グループ中期経営計画 P2参照)。効率化などによって吸収してきたものの、利益率を高めるのは容易ではありません。今後は、巨大な食品小売事業の規模を、どこまで利益に変えられるかが重要になります。
トップバリュと共同調達
こうした課題に対して、イオンが食品小売改革の柱の1つに据えているのが、プライベートブランド(PB)のトップバリュです。
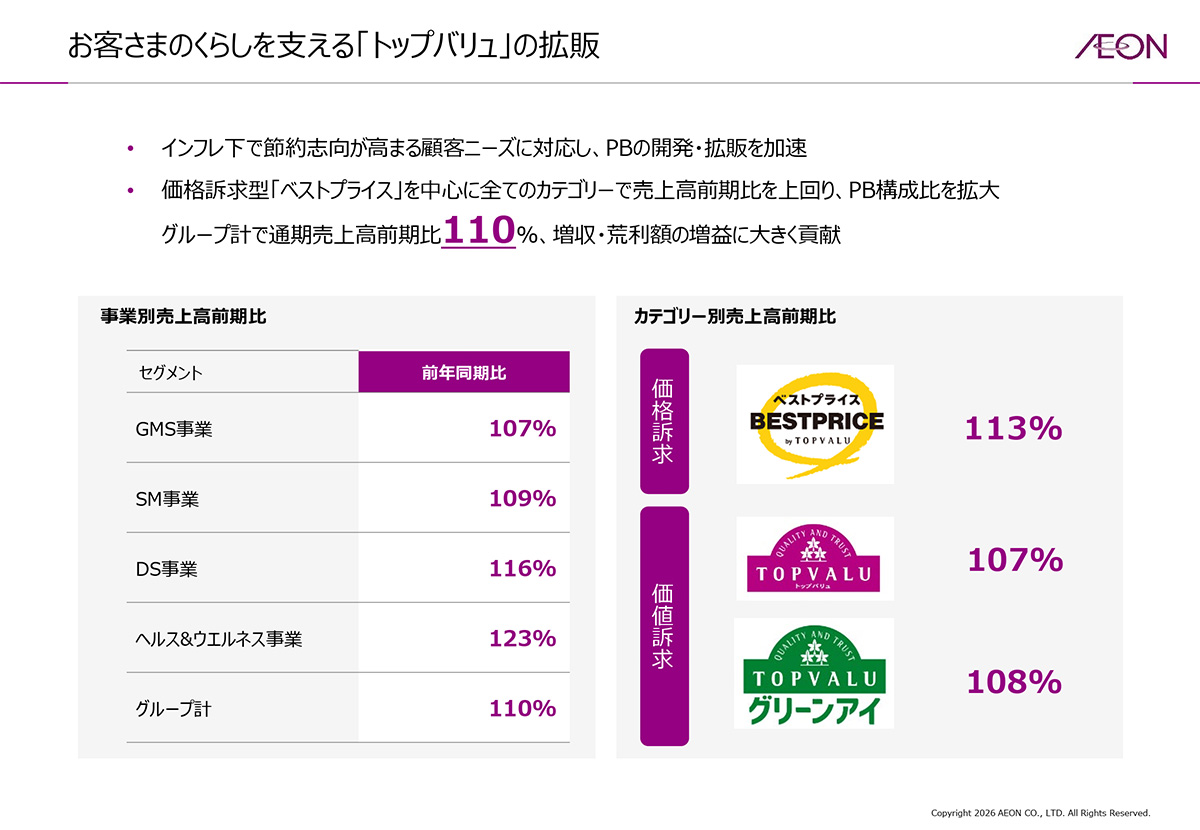
イオングループのPB売上は1.7兆円規模まで拡大し、そのうちトップバリュは1.2兆円を占めています(2026年度~2030年度 グループ中期経営計画 P3参照)。
イオン 2026年2月期 決算説明会資料
2026年2月期もトップバリュの売上は前期比10%増え、GMS、スーパーマーケット(SM)、ディスカウントストア(DS)、ヘルス&ウエルネスの全てで売上が拡大しました。
イオンは2030年度にトップバリュの売上を2兆円、食品小売に占める構成比を30%まで引き上げる計画です。さらに、ナショナルブランドのグループ共同調達比率も、現在の30%から45%へ引き上げようとしています(2026年度~2030年度 グループ中期経営計画 P15参照)。
イオンほどの販売規模があれば、大量に商品を調達することで仕入価格を引き下げられます。こういった取り組みで収益性を高められるかは注目です。
とはいえ、イオンは原価低減分をそのまま利益にしようとしているわけではなく、それを価格へ再投資するとしています。つまりイオンは、大量調達で抑えた原価を値下げに振り向け、集客力を高めようとしているのです。
インフレ下で節約志向が強まるなか、日本最大級の調達力を武器に価格競争を仕掛けられる点は、集客面で大きな強みになりそうです。
ただし、集客は好調が期待できても、原価低減分を価格へ再投資するため、PBの拡大がそのまま利益率上昇につながるわけではありません。ですから、集客や販売量の増加を、さらなる原価低減や店舗生産性の向上につなげられるかが重要になりそうです。
また、PB拡大や共同調達の効果は、食品小売だけにとどまりません。集客力が高まれば、ドラッグストアやイオンモール、金融事業の利用拡大にもつながります。イオンが目指しているのは食品小売単体の利益最大化ではなく、グループ全体の利益最大化なのかもしれません。
物流・店舗業務もグループ全体で改革
コスト面では、これまでの個別企業や個別店舗単位の効率化から、グループ全体の構造改革へ移行しようとしています。
具体的には、
・大型店舗で製造した商品を周辺店舗へ供給
・納品頻度や店舗内の作業方法を見直す
・物流施設にAIやロボットを導入
・商品やサプライチェーンのデータを共通化
・在庫の適正化や販売機会ロスの抑制を図る
といった取り組みです(2026年度~2030年度 グループ中期経営計画 P16参照)。
イオンはこうした改革により、年間500億~600億円のコスト上昇を吸収するとともに、2030年度には店舗人件費を700億~900億円削減する計画です。今後、どこまで効果を上げられるかに注目です(2026年度~2030年度 グループ中期経営計画 P16参照)。
ここまでのまとめ
・総合スーパーやスーパーマーケットを中心に、ドラッグストア、金融、商業施設、映画館など、生活に関わる幅広い事業を展開している
・営業収益はGMS事業とスーパーマーケット事業が中心だが、利益面ではディベロッパー、総合金融、ヘルス&ウエルネス事業の規模が大きい
・小売事業は利益率が低いものの、集客の起点としてグループ全体の収益を支えている
・近年は、ディベロッパーやエンターテイメント関連、ヘルス&ウエルネス事業の成長により、売上だけでなく利益も拡大傾向
・ツルハホールディングスとの経営統合により、ドラッグストア事業の規模が拡大し、統合効果も期待される
・最大の課題は食品小売の収益性改善。トップバリュ、共同調達、物流・店舗改革によって、巨大な事業規模を利益につなげられるかがポイント
直近の業績
それでは最後に、2027年2月期第1四半期の業績を見ていきます(2027年2月期 第1四半期決算 P2参照)。
営業利益:752億円(33.6%増)
経常利益:635億円(32.3%増)
純利益:▲65億円→138億円
増収増益となり、会社の想定も上回る好調な業績でした。
・ヘルス&ウエルネス:+182億円
・ディベロッパー・エンターテイメント:+84億円
・総合金融:+47億円
特に好調だったのがこの3事業です。
ドラッグストアでは、ツルハの連結化が業績を押し上げました。今後は、統合による収益改善も期待されます。
総合金融事業も、国内では分割払い債権や住宅ローンが拡大し、海外でも全地域で増収増益となりました。AEON Payの会員数も1368万人まで増えています(2027年2月期 第1四半期決算 P14参照)。
一方で、GMS、スーパーマーケット、ディスカウントストアなどの食品小売は苦戦しています。
つまり直近の好業績も、食品小売の収益性改善によるものというより、ツルハとの統合、ドラッグストアの収益性向上、モールやエンターテイメント、金融、アセアンの成長によるものです。
今後はやはり食品小売の収益性改善が進むかがポイントとなっています。
今後について
イオンは2030年度に、営業収益15兆円、営業利益5300億円、ROE8.5%以上を目指しています。2026年2月期の営業利益は2704億円ですから、5年間でほぼ倍増させる計画です(2026年度~2030年度 グループ中期経営計画 P10参照)。
ツルハとウエルシアを中心とするヘルス&ウエルネス、ディベロッパー・エンターテイメント、金融、アセアンは成長を見込んでいて、実際に成果が出ていますから期待できます。
一方で、変化の目玉となるのが食品小売です。
GMS、スーパーマーケット、ディスカウントストアは売上の大半を占めるため、わずかな利益率改善でもグループ全体の利益を大きく押し上げます。逆にここが変わらなければ、営業利益5300億円の達成に向けたハードルは高くなります。
イオンはこれまで、低収益な小売事業を金融、不動産、ドラッグストアなどで補う企業でした。
現在は複数の成長事業を持ちながら、10兆円を超える売上、巨大な店舗網、1.7兆円規模のPB、2200万人のiAEON会員、膨大な購買・決済データを、食品小売の利益へ変えようとしています。
単に規模が大きい企業から、規模が大きいからこそ高収益な企業へ変われるか。
食品小売の収益構造改革に注目です。
※「日興フロッギー版」では、解説のポイントが分かりやすいようにマーカーを付けています。
※「日興フロッギー版」では、解説に使用したデータの参照元を記載しています。
※「日興フロッギー版」では、画像による説明の他、データの参照元を明記する方法で解説しています。
※「日興フロッギー版」では、用語解説を追加しています。
※「日興フロッギー版」では、「事業内容と業績のポイント」について「まとめ」を追記しています。