お金の知識は、知っているかどうかで将来の差が大きく変わるもの。マネーコンサルタント・頼藤太希さんに、いま、知るべきお金の話を教えていただく連載第3回は、個人向け国債についてお話を聞きました。
金利上昇で注目! 個人向け国債が選ばれる理由
2024年の日銀によるマイナス金利解除以降、日本の金利は上昇傾向が続いています。
預金金利の上昇や住宅ローン金利の上昇が話題になる一方で、最近ひそかに注目を集めているのが「国債」です。
特に個人向け国債の金利はここ数年で大きく上昇しており、「預金より有利なのでは?」「固定5年と変動10年はどちらを選べばいいの?」と気になっている人も多いのではないでしょうか。
今回は、個人向け国債と新窓販国債の違い、そして個人向け国債の「固定5年」と「変動10年」のどちらを選ぶべきかについて解説します。
個人向け国債とは?
個人向け国債は、日本国にお金を貸し、その見返りとして利息を受け取る金融商品です。満期になると元本が戻ってくる仕組みになっています。
個人向け国債には次の3種類があります。
・固定5年
・変動10年
固定型は購入時の金利が満期まで変わりません。変動10年は半年ごとに適用金利が見直されます。また、最低1万円から購入でき、半年ごとに利息を受け取れます。発行から1年経過後であれば中途換金も可能です。
なぜ今、国債が注目されているの?
長らく続いた超低金利時代には、国債の利回りは非常に低いものでした。
しかし現在は金利上昇局面にあります。
個人向け国債の金利も上昇しており、固定5年や変動10年の利率は以前とは比べものにならない水準になっています。
特に、
「近い将来使う予定のお金の置き場所を考えたい」
という人にとって、国債は有力な選択肢になっています。
固定5年と変動10年、どちらが得?
現在の個人向け国債では、固定5年のほうが変動10年より高い金利が設定されているケースがあります。
このため、「それならば固定5年の方がいいのでは?」と思うかもしれません。
しかし、そう単純ではありません。なぜなら、変動10年は半年ごとに金利が見直されるからです。金利上昇が続けば、受け取る利息も増えていきます。
一方、固定5年は購入時の金利が満期まで変わりません。将来さらに金利が上がっても、受け取る利息はそのままです。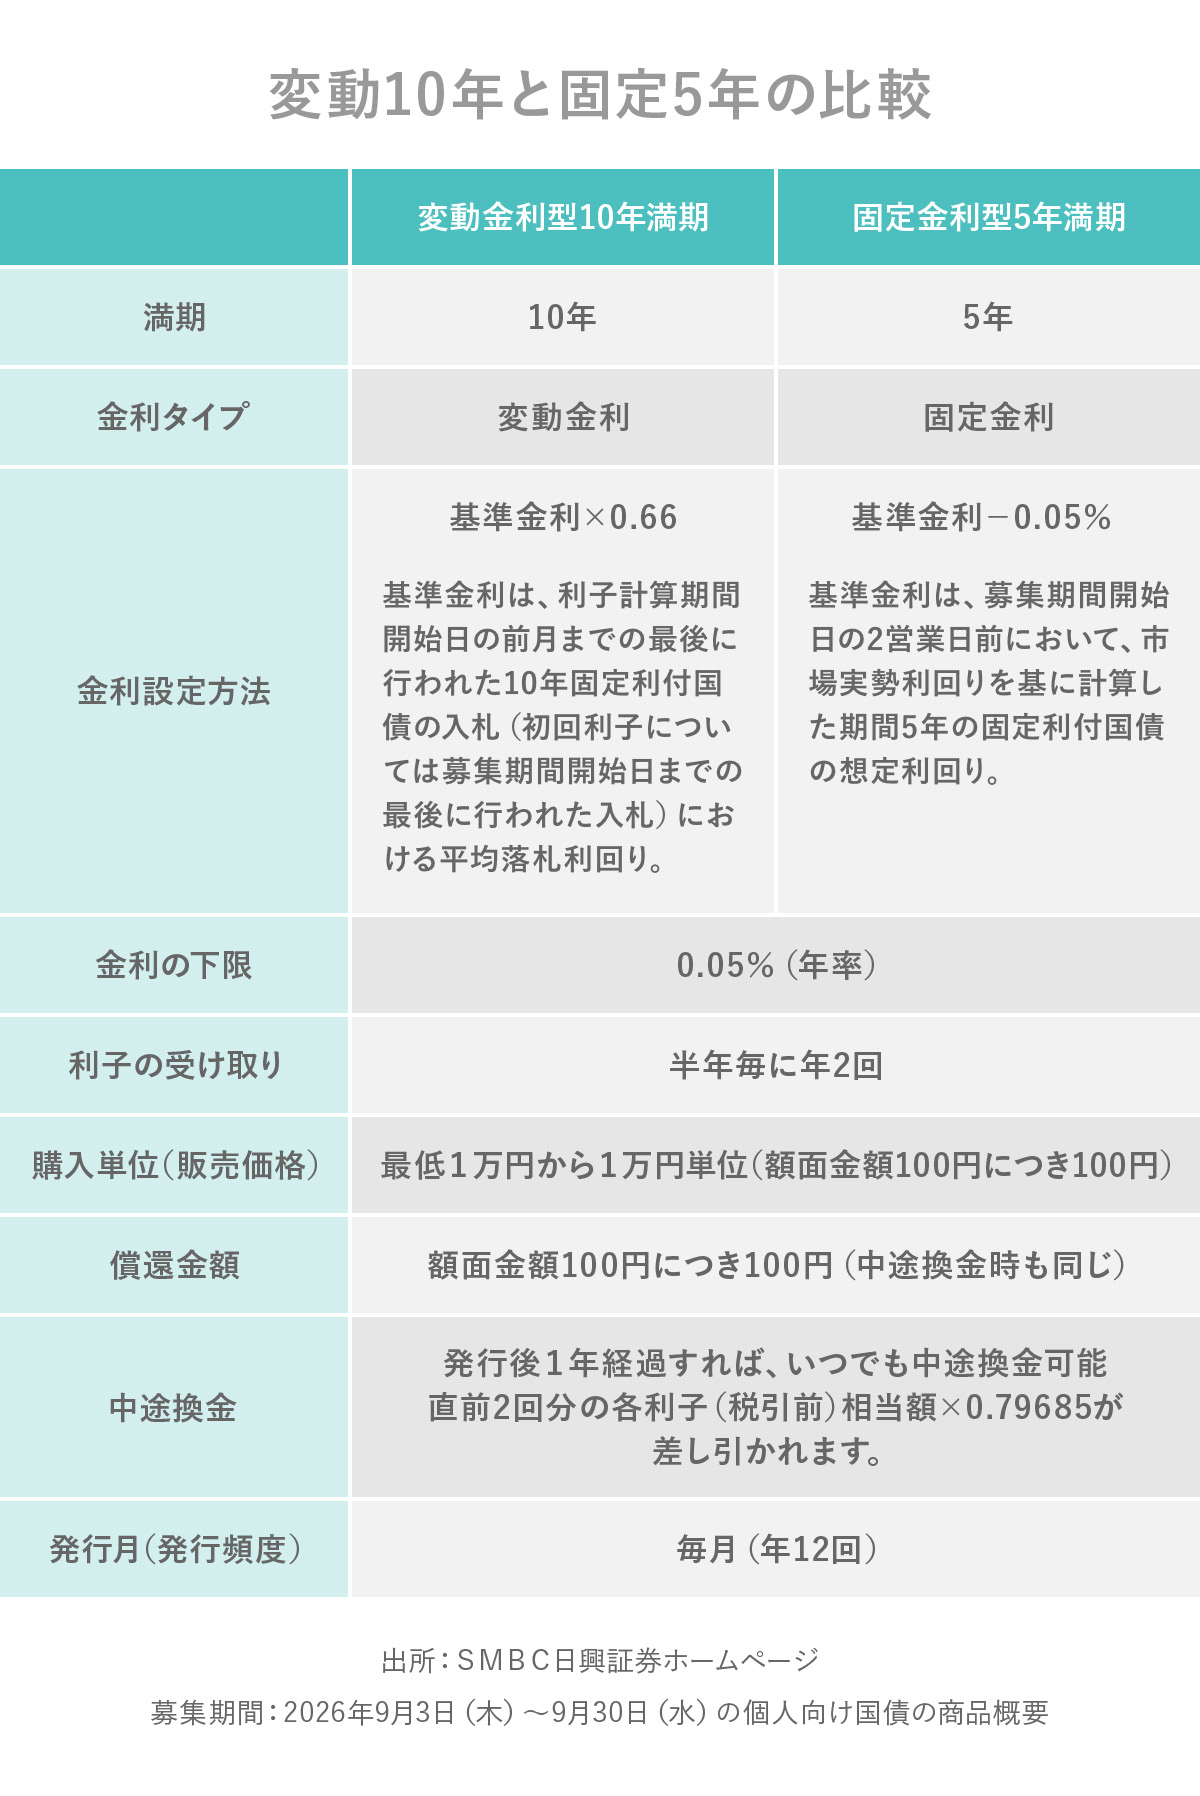
5年後に使うなら、中途換金も含めて比較
例えば、100万円を運用し、5年後に使うケースを考えてみましょう。利息は受け取り、再投資は行わない前提で比較します。
2026年9月募集分の利率をもとに計算すると、変動10年の適用金利が5年間変わらなかった場合、受け取る税引後利息の合計は次のようになります。
・変動10年:約7万7693円
ただし、変動10年を5年後に現金化するには中途換金が必要です。中途換金時には、原則として直前2回分の各利子相当額が差し引かれます。
この中途換金調整額を考慮すると、変動10年の実質的な受取利息は約6万2154円となり、固定5年の方が有利になります。
また「変動10年の適用金利が半年ごとに0.2ポイントずつ上昇する」という強気のシナリオでは、5年間の税引後利息は約11万3551円となります。
ただし、5年後の中途換金調整額を差し引くと、実質的な受取利息は約8万4466円です。
・変動10年:約8万4466円
このケースでも、固定5年がわずかに上回ります。
もちろん、変動10年を5年より長く保有すれば、その後の金利上昇の恩恵を受けられる可能性があります。一方、5年後に使うことが決まっているお金であれば、満期が資金の使用時期と一致し、受け取れる利息もあらかじめ見通せる固定5年が有力な選択肢といえるでしょう。
変動10年が向いている人は?
一方で、
・今後も金利上昇が続くと考えている
という人であれば、変動10年も十分魅力があります。
変動10年は保有しているだけで金利上昇の恩恵を受けやすい商品です。今後さらに市場金利が上昇した場合には、固定5年にはないメリットが期待できます。
新窓販国債との違いは?
国債には個人向け国債以外に「新窓販国債」もあります。こちらは個人だけでなく法人やマンション管理組合なども購入できます。大きな違いは途中売却の仕組みです。個人向け国債は国による中途換金制度がありますが、新窓販国債は市場で売却します。
そのため、
・金利低下→債券価格上昇
という特徴があります。
つまり、新窓販国債は途中で売却する際に利益が出ることもあれば損失が出ることもあります。
定期預金と国債、どちらを選ぶ?
安全資産の置き場所として考えた場合、
・個人向け国債
・新窓販国債
が候補になります。
途中で使う可能性があり、元本割れを避けたいなら定期預金か個人向け国債が選択肢となります。一方、新窓販国債は市場価格が変動するため、途中売却時には元本割れの可能性があります。このため「いつ使うお金なのか」を基準に考えることが大切です。
国債は、株式や投資信託のように大きな値上がり益を狙う商品ではありません。むしろ、「使う予定のあるお金」や「安全資産」を置いておく場所として活用する商品と考えるとよいでしょう。
・5年後に使う予定があるなら固定5年が有力
・5年以上保有する可能性があるなら変動10年も候補
・新窓販国債は途中売却時に価格変動リスクがある
・国債は安全資産の一部として活用するのが基本
金利のある世界が戻ってきた今だからこそ、預金だけでなく国債にも目を向けてみてはいかがでしょうか。
気になった方は、こちらのYouTube動画をご覧ください。