お金の知識は、知っているかどうかで将来の差が大きく変わるもの。マネーコンサルタント・頼藤太希さんに、いま、知るべきお金の話を教えていただく連載第4回は、住宅ローンの選び方についてお話いただきました。
変動金利と固定金利は何が違うのか
住宅ローンを検討するとき、まず悩むのが変動金利にするか、固定金利にするかです。最近は金利がじわじわ上がってきており、「今までの感覚のままで大丈夫?」と不安になっている人も多いのではないでしょうか。今回のテーマは、そんな住宅ローンの基本と注意点。金利の違い、金利上昇時に返済額はどれくらい増えるのか、50年ローンやペアローンは使ってよいのかまで、整理して考えていきます。
まず、住宅ローンの金利タイプは大きく分けて2つあります。
・固定金利:借りた時の金利が、一定期間または完済まで変わらない
一般的に、変動金利は短期金利の影響を受けやすく、固定金利は長期金利の影響を受けやすいとされています。
・長期金利:資金の貸し借りの期間が1年を超える場合に適用される金利のこと
で、日本では一般的に「10年物国債の利回り」を指します。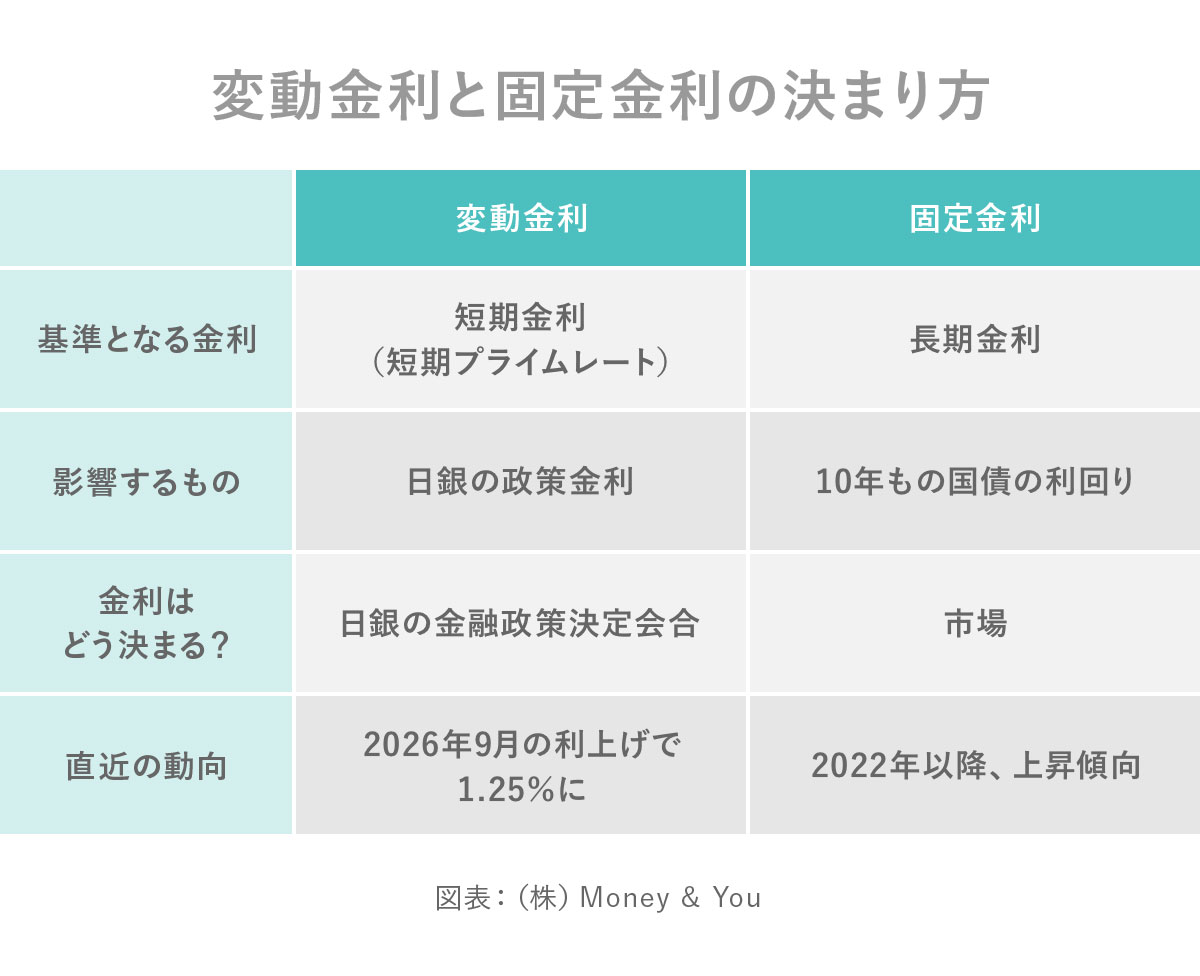 つまり、日銀の政策金利などが上がると、変動金利に影響が出やすいわけです。
とはいえ、変動金利が上がったからといって、すぐ毎月の返済額が大きく跳ね上がるとは限りません。そこには、住宅ローン特有の「5年ルール」と「125%ルール」があります。
変動金利には「5年ルール」と「125%ルール」がある
変動金利は、通常は半年ごとに金利が見直しされます。ただし、毎月の返済額は5年に1回しか見直されない仕組みがあるのが「5年ルール」です。
さらに、返済額が見直されるときも、前回の返済額の125%までしか増えないというのが「125%ルール」。
急に返済額が跳ね上がって家計が苦しくならないようにするための仕組みです。
たとえば、毎月10万円返済していた人なら、見直し後の返済額は最大でも12万5000円まで。一見すると安心ですが、ここに落とし穴があります。
返済額が増えなくても、借金が減らないことがある
変動金利の怖さは、毎月の返済額が急に増えなくても、利息負担が増えていることです。
住宅ローンの返済は、毎月の支払いの中で
・利息を払う部分
に分かれています。
金利が上がると、同じ返済額でも利息に回る割合が増え、元本が減りにくくなるのです。つまり、見た目の返済額が変わらなくても、借金の減り方が遅くなります。
さらに、返済が先送りされているだけなので、最終的に見えない形で負担が積み上がる可能性があります。場合によっては、最終返済時にまとまった支払いが必要になるケースもあります。
金利が上がると返済額はどれくらい増えるのか
では、実際にどれくらい負担が変わるのでしょうか。例として、元利均等返済、借入額3000万円、返済期間35年、ボーナス払いなしで考えてみます。
・金利1.78%のとき:毎月 9万6025円
※住宅ローンの返済額は、借入条件や金融機関の商品によって異なります。
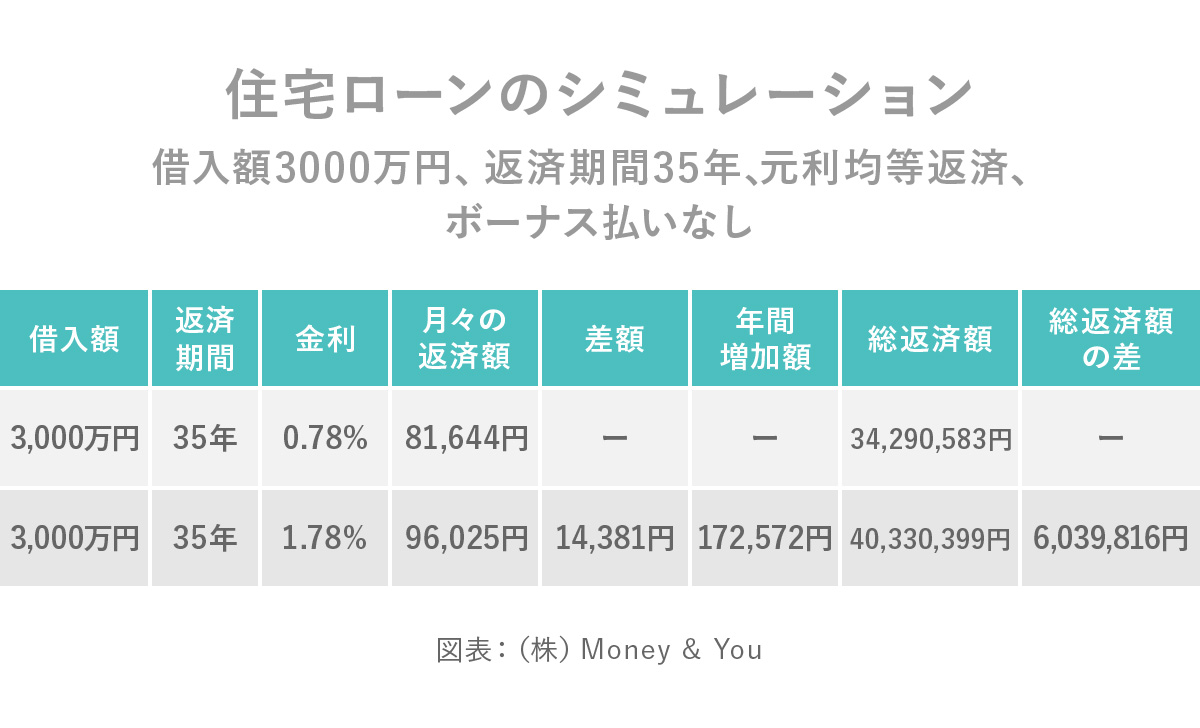 たった1%上がるだけで、毎月の返済額は約1万4000円増える計算です。
年間では約17万円、35年ではかなりの差になります。借入額が5500万円、6000万円、1億円と大きくなれば、その影響はさらに重くなります。
だからこそ、住宅ローンは「今払えるか」ではなく「金利が上がった後も返せるか」で考える必要があります。
それでも変動金利が選ばれやすい理由
とはいえ、住宅ローン利用者の多くは今も変動金利を選んでいます。
理由はシンプルで、固定金利よりも金利が低いからです。固定金利の商品は、最近では3%を超える水準も見られるようになりました。一方、変動金利は1%前後で借りられることが多く、毎月の負担を抑えやすいのが魅力です。
変動金利に向いているのは、たとえば次のような人です。
・貯蓄や投資資産があり、急な変化に対応できる
・金利動向を定期的にチェックできる
・借入額が大きすぎない
・返済期間が比較的短い
・返済額が増えても慌てず対応できる
要するに、変動金利は「安いけれど、自分で管理するローン」です。
固定金利は「安心を買う」選択肢
一方で、固定金利が向いている人もいます。たとえば、こんなケースです。
・教育費などの大きな支出が見えている
・家計の見通しを立てやすくしたい
・金利ニュースを見るたびに不安になる
・多少金利が高くても安心を優先したい
・将来、片方の収入が減る可能性がある
固定金利は、金利上昇リスクに備える考え方ともいえます。金利が上がっても返済額は変わらないので、家計管理はしやすくなります。ただし、その安心の分、金利は高めです。
ここで大事なのは、変動が得か固定が得かではなく、自分が金利変動の不安に耐えられるかです。
50年ローンは「月々の軽さ」の裏にある長いリスク
最近注目されているのが50年ローンです。
住宅価格の高騰で、35年ローンでは毎月の返済が重すぎる人が増えているため、返済期間を延ばして月額負担を下げる発想です。
たとえば、借入額5500万円、金利1%で比べると、
・50年返済:毎月11万6000円
※住宅ローンの返済額は、借入条件や金融機関の商品によって異なります。
月々の差は約4万円。確かに、これは大きいです。ただし、返済期間を延ばすということは、利息を払う期間も長くなるということ。つまり、総返済額は増えやすくなります。さらに、50年ローンは「若いうちは何とかなる」と思っていても、30代で組めば80歳まで返済が続くこともあります。
その間に、転職、病気、出産、育児、介護、離婚など、人生にはいろいろな変化が起こりえます。だから、50年ローンは「月々安いから良い」ではなく、将来まで返し続けられるかで判断しなければいけません。
ペアローンは収入を合算できるが、リスクも合算される
もうひとつ増えているのがペアローンです。これは、夫婦それぞれが住宅ローンを契約する仕組みで、2人分の収入をもとに借入額を増やせるのが特徴です。
住宅価格が高い今、選択肢を広げる方法として使われることも増えています。20代・30代では、ペアローン利用率が約2割という調査もあります(住宅金融支援機構の「住宅ローン利用者調査(2026年1月調査)」等による)。ただし、リスクも大きくなります。
・相手が返せないと自分も返済責任を負う
・出産、育児、転職、病気、介護などで収入が変わる可能性がある
・離婚すると、ローンだけが残ることもある
特に注意したいのは、購入時点では合理的でも、その後の人生の変化に弱いことです。家は夫婦で住む前提で買っていても、将来ずっとその前提が続くとは限りません。
頭金ゼロは「買いやすい」が、借りる額は増える
昔は、住宅購入では頭金2割が目安とされていました。たとえば5000万円の住宅なら、500万〜1000万円を入れるイメージです。
しかし今は、頭金なしでも借りられるケースが増えています。これは確かに買いやすくなりますが、その分だけ借入額が増えるため、利息負担も重くなります。
もちろん、頭金を入れずに借りて、後から繰り上げ返済する考え方もあります。大事なのは、頭金を入れるかどうかだけでなく、その後の返済戦略まで考えることです。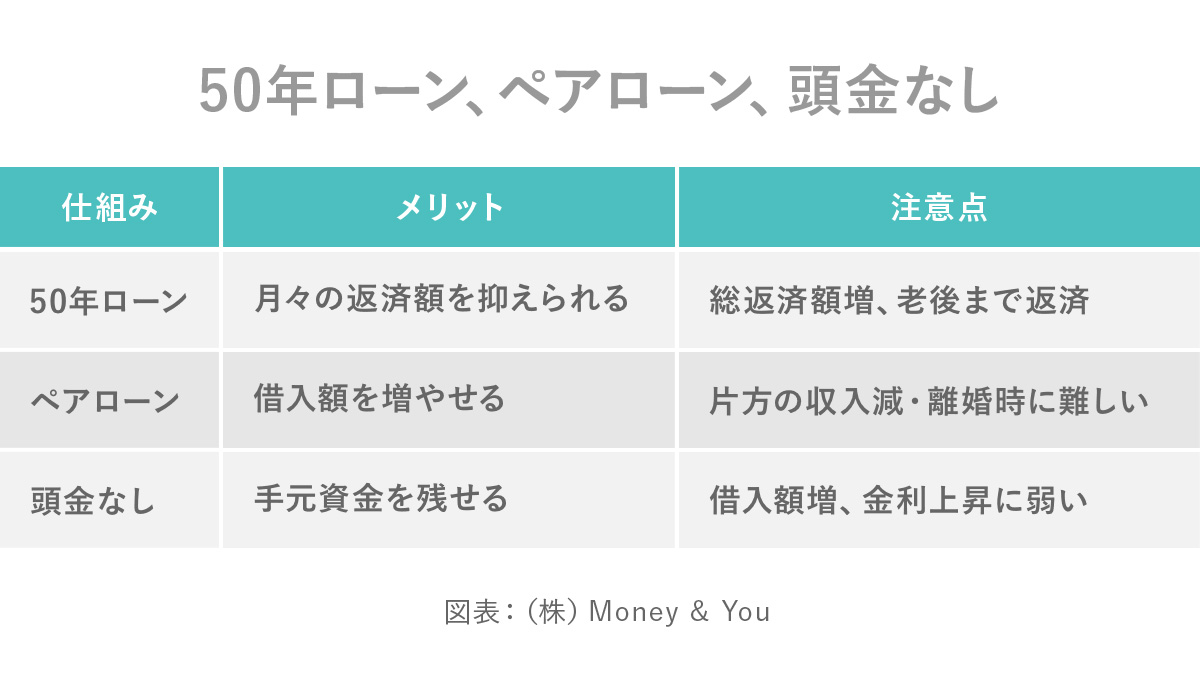
住宅ローンは「返せる額」で考える
結局のところ、住宅ローンで一番大切なのは、「いくら借りられるか」ではなく「いくらなら返し続けられるか」です。チェックしたいのは、たとえば次のポイントです。
・片方の収入が減っても返済できるか
・管理費・修繕積立金・固定資産税も含めて考えているか
・繰り上げ返済の余力があるか
・売却しやすい物件かどうか
住宅ローンを攻めすぎると、家計が破綻してしまいます。家は人生を豊かにするためのものなのに、生活が苦しくなってしまっては本末転倒です。
まとめ
・住宅ローンは借りられる額ではなく、返し続けられる額で考える
・変動金利は低金利が魅力だが、将来の金利上昇リスクがある
・固定金利は高めだが、返済額が変わらない安心感がある
・50年ローンは月々の負担を下げるが、長期のリスクも大きい
・ペアローンは借入額を増やせるが、人生の変化に弱い
・頭金ゼロは買いやすいが、借入額と利息負担は増える
・大切なのは、「今」ではなく「将来」まで見据えて判断すること
住宅購入は、単なる数字の勝負ではありません。自分の人生にとって、無理なく持ち続けられるかを考えることが何より重要です。
気になった方は、こちらのvoicyの音声をご視聴ください。