マーケットの「温度感」がわかる連載「カエル先生の株式相場プレイバック」。今回は、上下に振れたものの総じて堅調に推移した9月相場を振り返ります。
9月の日本株市場は、中東情勢の緊迫化を受けた原油高やインフレ懸念、日米金利の上昇が嫌気されました。一方、企業業績は引き続き堅調で、相場全体が大きく崩れる場面は限定的でした。AI・半導体関連株の調整が進むなか、市場の関心は中間決算や業績上方修正期待へシフト。年末相場を見据えた仕込み局面との見方も広がっています。
9月の日本株市場
上旬は、中東情勢の悪化や原油高を背景にインフレ懸念が強まり、日米金利の上昇を警戒する動きが優勢に。国内長期金利も約30年ぶりの水準へ上昇しました。
中旬は、日米金融政策会合を控えて様子見ムードが拡大。AI投資減速への懸念も重石となり、半導体関連株を中心に上値が重くなる場面もありました。
下旬は、日銀による追加利上げや防衛費増額報道が市場の話題に。金利動向への関心が高まる一方、AI・半導体、防衛関連株などへの資金流入も見られました。
月間では、マイナス材料とプラス材料の綱引きとなるなか、月中盤以降、プラス材料が優勢となり月前半の下落分を挽回し尻上がりの展開に。9月30日の日経平均株価は6万6753円72銭となり、前月末比441円79銭高、0.67%上昇しました。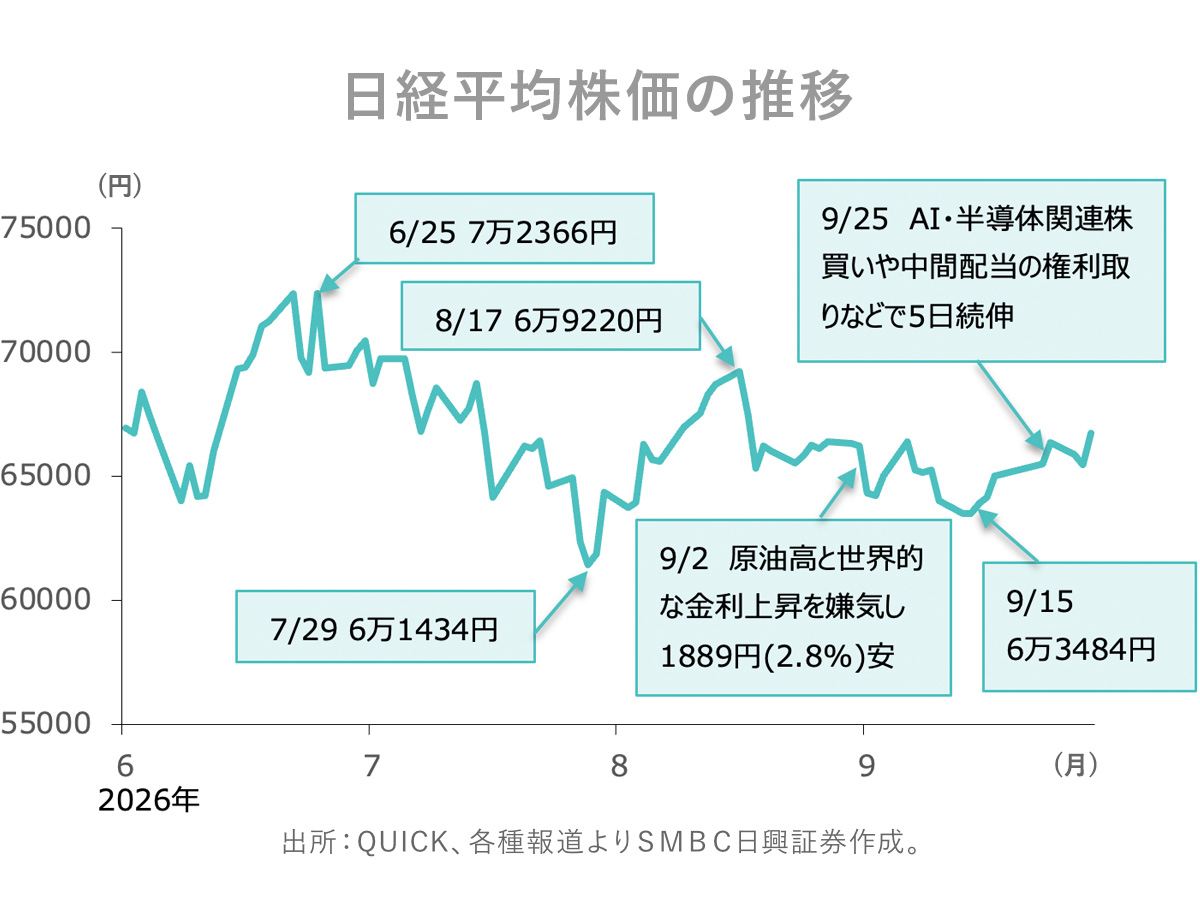
原油高と金利上昇が重石
中東情勢の緊迫化を受けた原油価格の上昇は、世界的なインフレ懸念となり、米国の追加利上げ観測や国内金利上昇につながりました。
国内金利については、日銀は9月の金融政策決定会合で0.25%ポイントの利上げを実施しました。市場では12月の追加利上げも意識されています。
今後は利上げの有無よりも、それが企業業績に与える影響の大きさが注目点となるでしょう。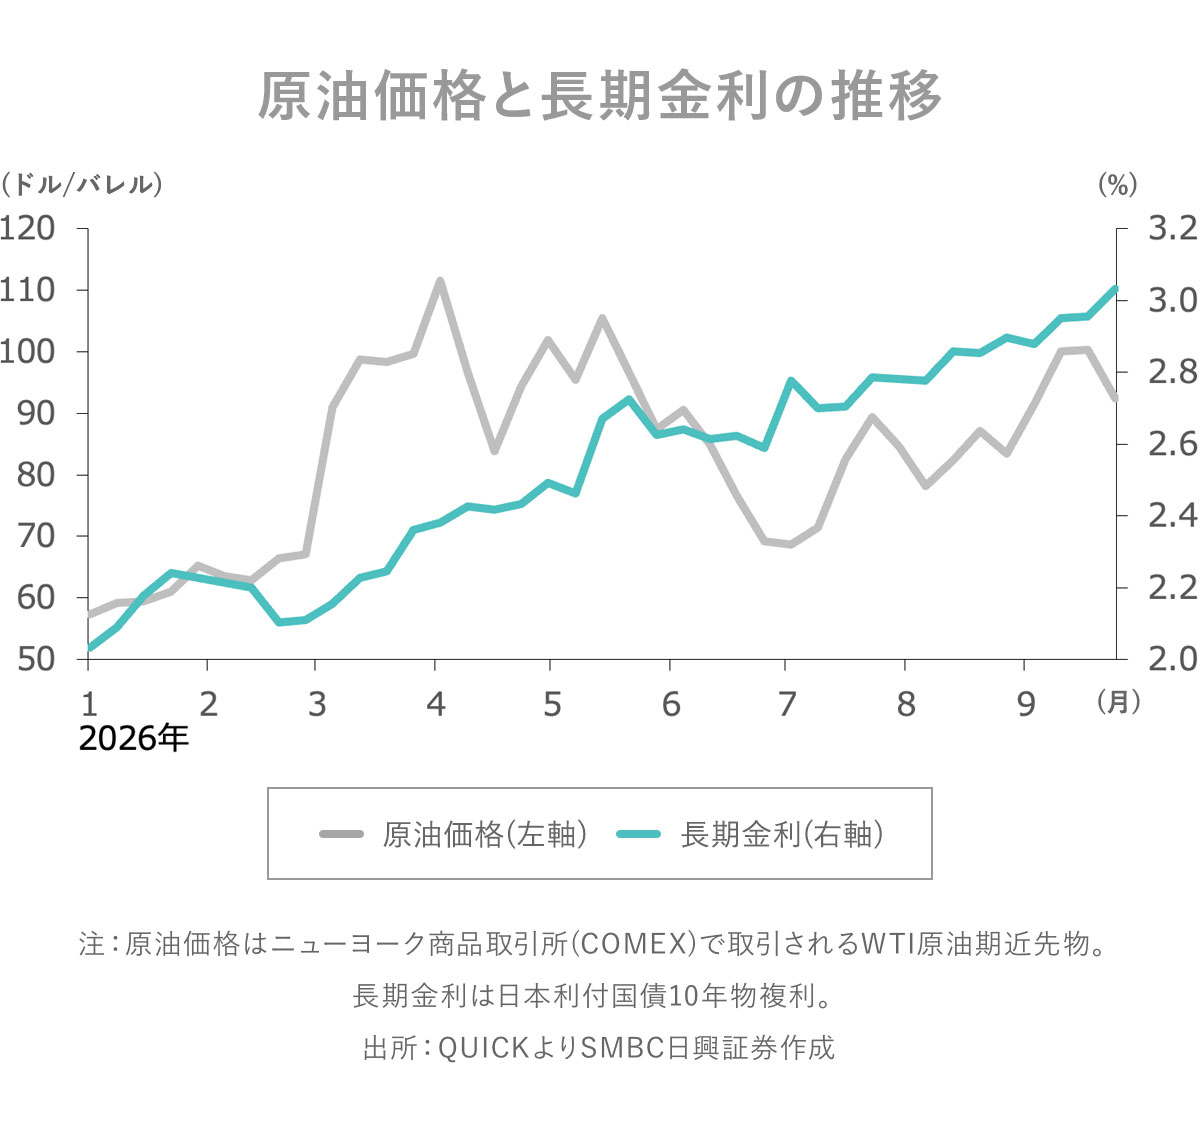
次の焦点は業績修正
企業業績では、2027年3月期第1四半期(4−6月)決算は総じて好調なものでした。ポイントとしては、経常利益の進捗率が例年以上に高かったことが挙げられます。
過去、TOPIX採用3月期決算銘柄の第1四半期業績の進捗率が高かった年は低かった年に比べ、TOPIXのパフォーマンスがよくなる傾向が見られます。
第1四半期業績の進捗率が高い場合、第2四半期(7−9月)決算発表時に会社計画が上方修正される可能性も高まります。こういったこともTOPIXの良好なパフォーマンスにつながったと考えられます。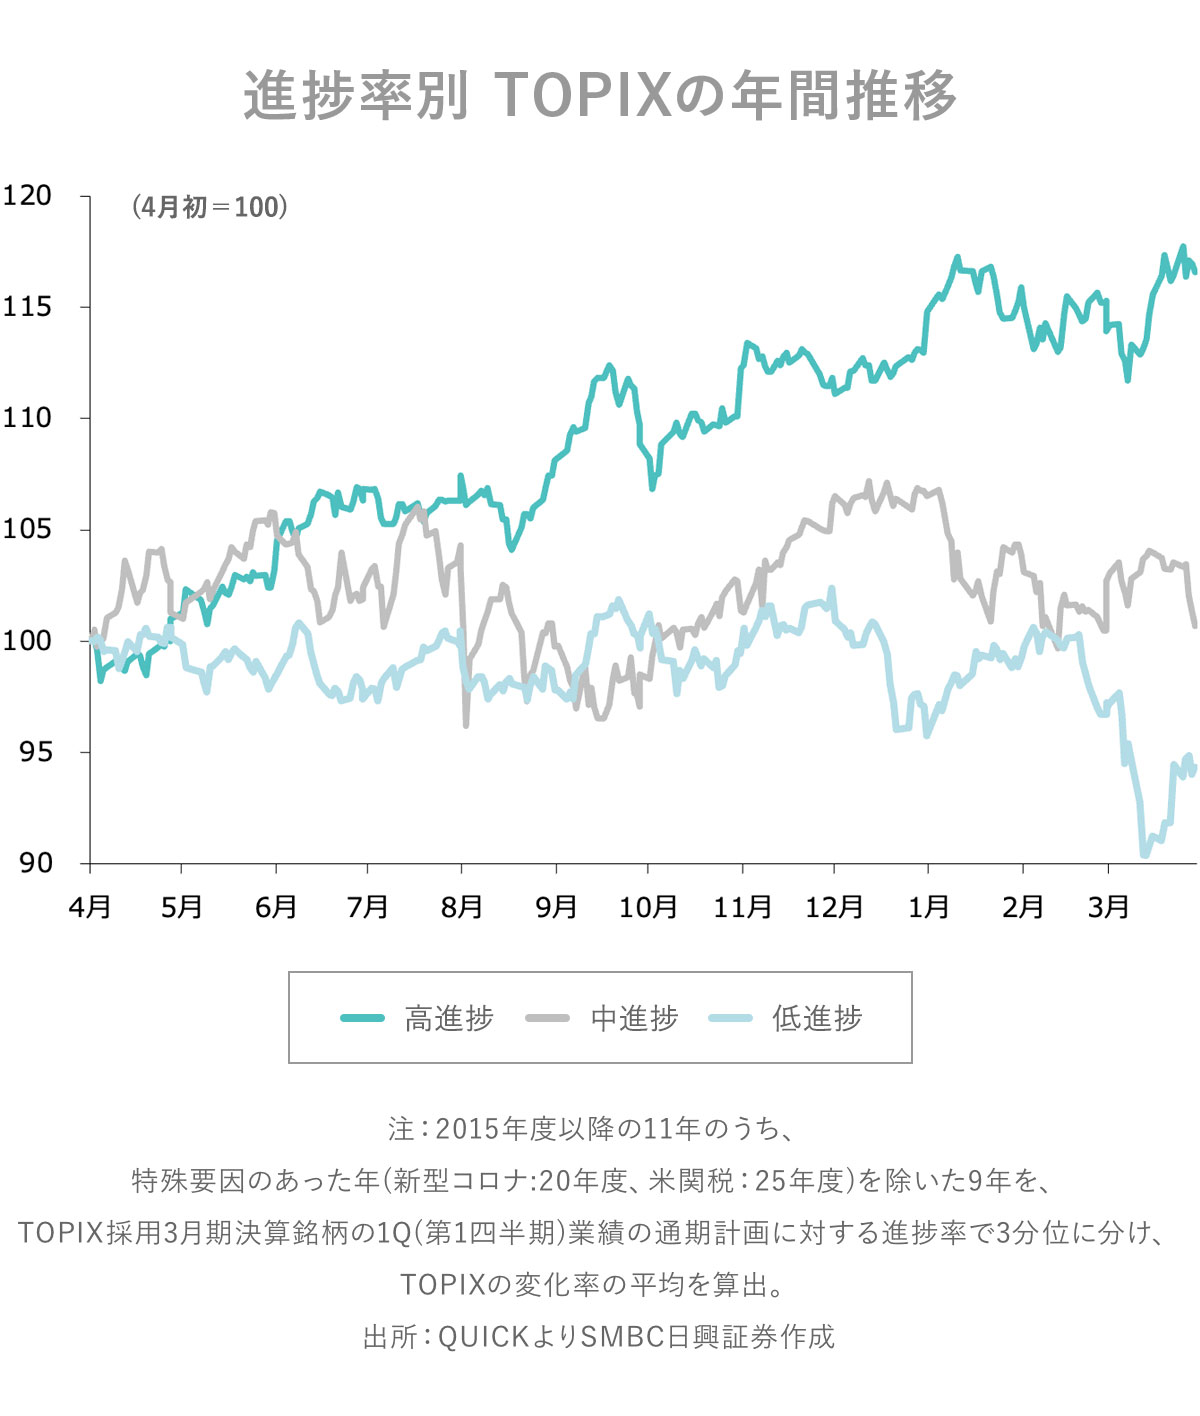
年末にかけて上昇傾向
また、過去のTOPIXの年間の動きを見ると、10月は比較的小動きとなった後、年末にかけて上昇する傾向が見受けられます。
これは、10月末から11月中旬にかけて予定される第2四半期の決算発表を控え、市場が様子見になる一方、発表された決算を好感し、上昇に転じるという流れも背景の一つとして考えられます。
過去の株価傾向に加え、今回の決算発表では高進捗を背景に会社計画が上方修正される可能性があること、業績の進捗率が高い年は株価も高いパフォーマンスとなる傾向を踏まえると、年末に向けて市場の盛り上がりが期待されます。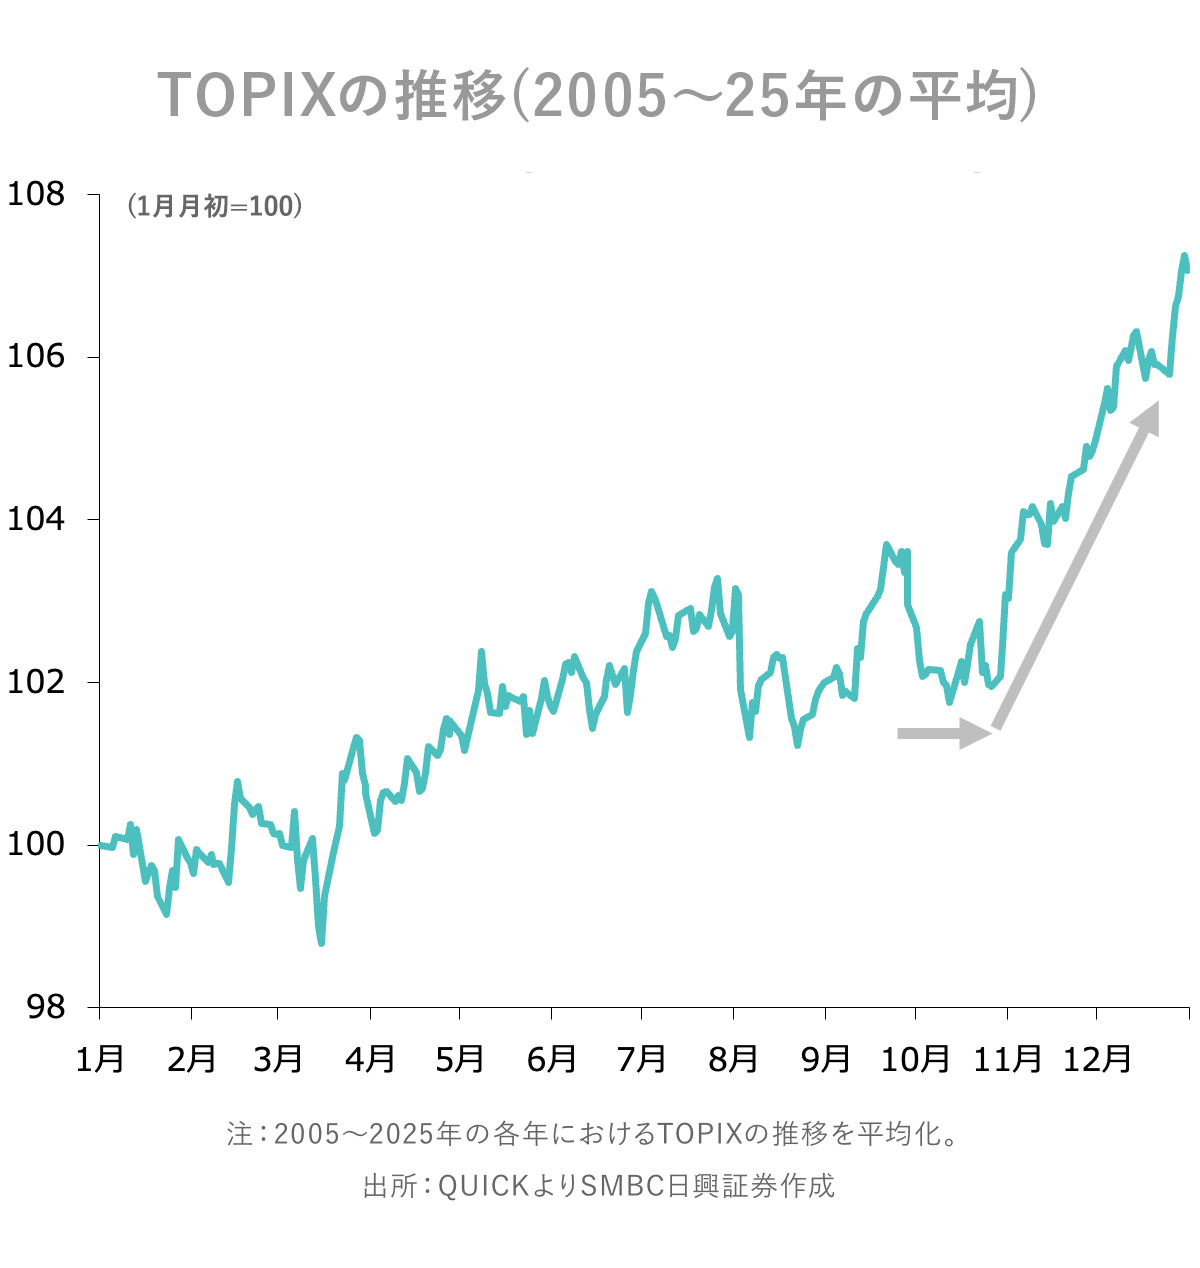
上方修正期待銘柄に注目
10月の参考銘柄のテーマは、業績予想の上方修正期待です。
第1四半期決算が高い進捗率となった企業は、第2四半期の決算発表で通期の会社計画を上方修正する可能性があります。また、会社計画を上方修正した企業の株価は、市場(TOPIX)のパフォーマンス(株価上昇率)を上回る傾向があります。
年末に向けた投資テーマとして注目してみてはいかがでしょうか。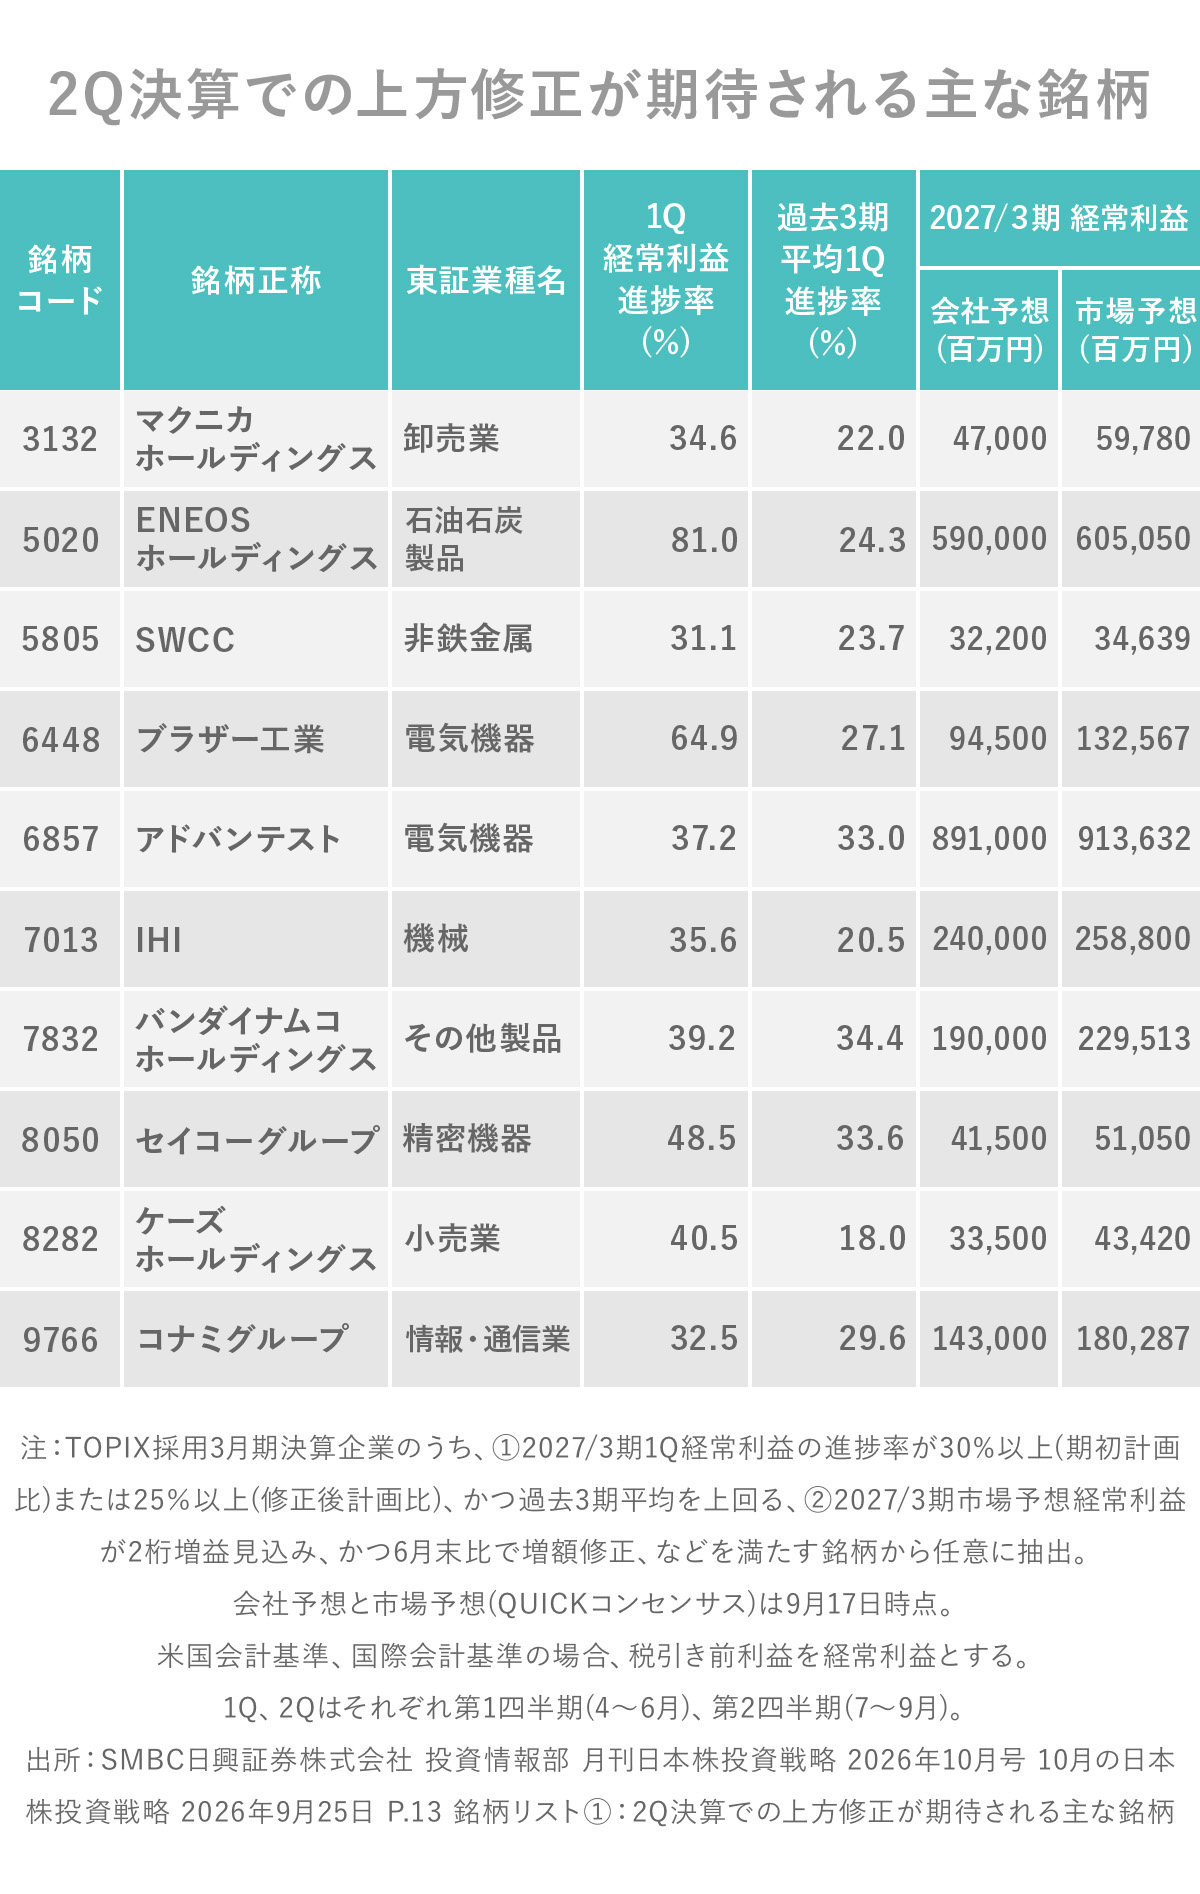
マクニカホールディングス
ENEOSホールディングス
SWCC
ブラザー工業
アドバンテスト
IHI
バンダイナムコホールディングス
セイコーグループ
ケーズホールディングス
コナミグループ