みなさんこんにちは! 公認会計士兼税理士の山田真哉です。
2026年10月から税金・社会保険などで皆さんの生活に直結するような改正があります。今回は12項目にまとめて解説します。全体に共通しているテーマは、インフレと人手不足対策です。最後までご覧ください。
お送りする内容は、以下の通りです。
・12月給与がいつもより多い訳
・カスハラで社名が出る時代に
・お酒の増税と減税
・インボイス10月からまた変更
・NISA、iDeCoの改正
106万円の壁は消滅! 「20時間の壁」で手取りはどう変わるのか
①10月から12月にかけて、すべての都道府県で地域別最低賃金が順次引き上げられます。全国加重平均(答申ベース)は1121円から1177円へ56円上昇し、改定後の最高額は東京都の時給1280円、最低額は宮崎県の1085円です。最も低い宮崎県の1085円でも、週20時間働くと年収は112万8400円(1085円×20時間×52週)となり、106万円を上回ります。
②最低賃金が上がることにより「106万円の壁」が完全に消滅します。「106万円の壁」とは、年収が106万円を超えるとパート・アルバイト先の社会保険(公的保険と公的年金)に強制加入になる社会保険の壁です。
個人事業主やその扶養家族は国民健康保険や国民年金に、会社員は健康保険や厚生年金に加入しています。また、会社員の扶養家族は健康保険が無料で、さらに会社員の配偶者は、第3号被保険者(通称:主婦年金)とされ、年金も無料です。それが106万円を超えると、自身で社会保険に入ることになり、無料ではなくなります。
これまでは、(1)106万円以上で(2)週20時間以上働いて、(3)雇用期間が2ヵ月超の見込みで、(4)学生ではなく、(5)パート・アルバイト先の会社の従業員数が51人以上であれば、社会保険に強制加入でした。しかし最低賃金が上がったことで、週20時間勤務した時点で年収は112万円以上になってしまいます。そのため、106万円という基準が意味を持たなくなり、週の所定労働時間が20時間以上の場合に社会保険へ加入する仕組みになりました。今後は「20時間の壁」になります。現在は従業員数51人以上の会社が対象ですが、この要件は段階的に引き下げられ、2035年10月には撤廃される予定です。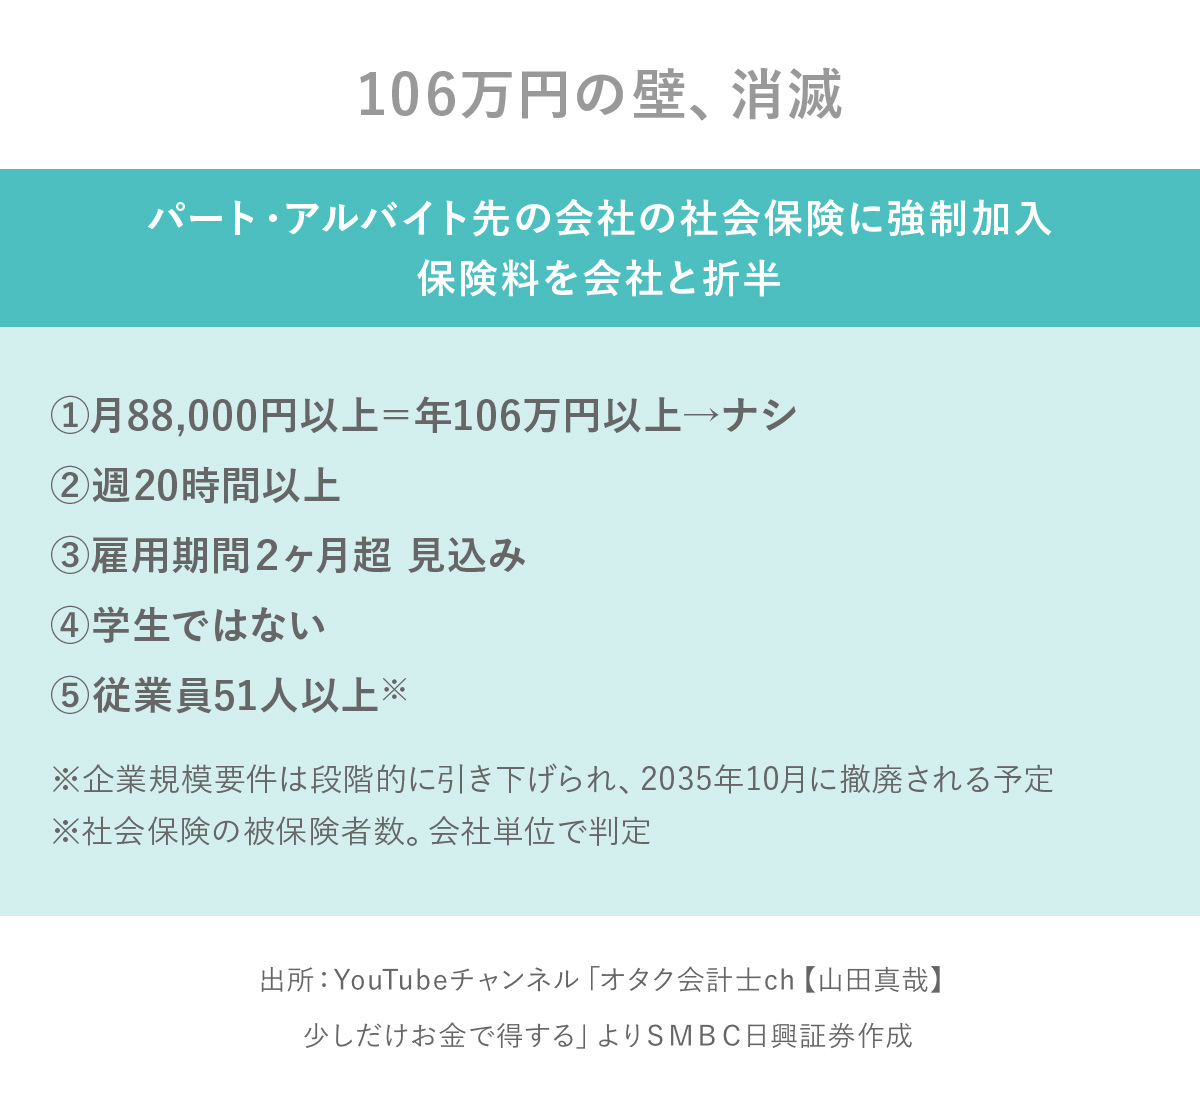
では、社会保険に加入した場合の手取りを具体的に見てみましょう。時給1085円で、週19.5時間勤務であれば、給与は約110万円です。このケースでは勤務先の社会保険の加入対象外となり、ここでは社会保険料を0円として試算しています。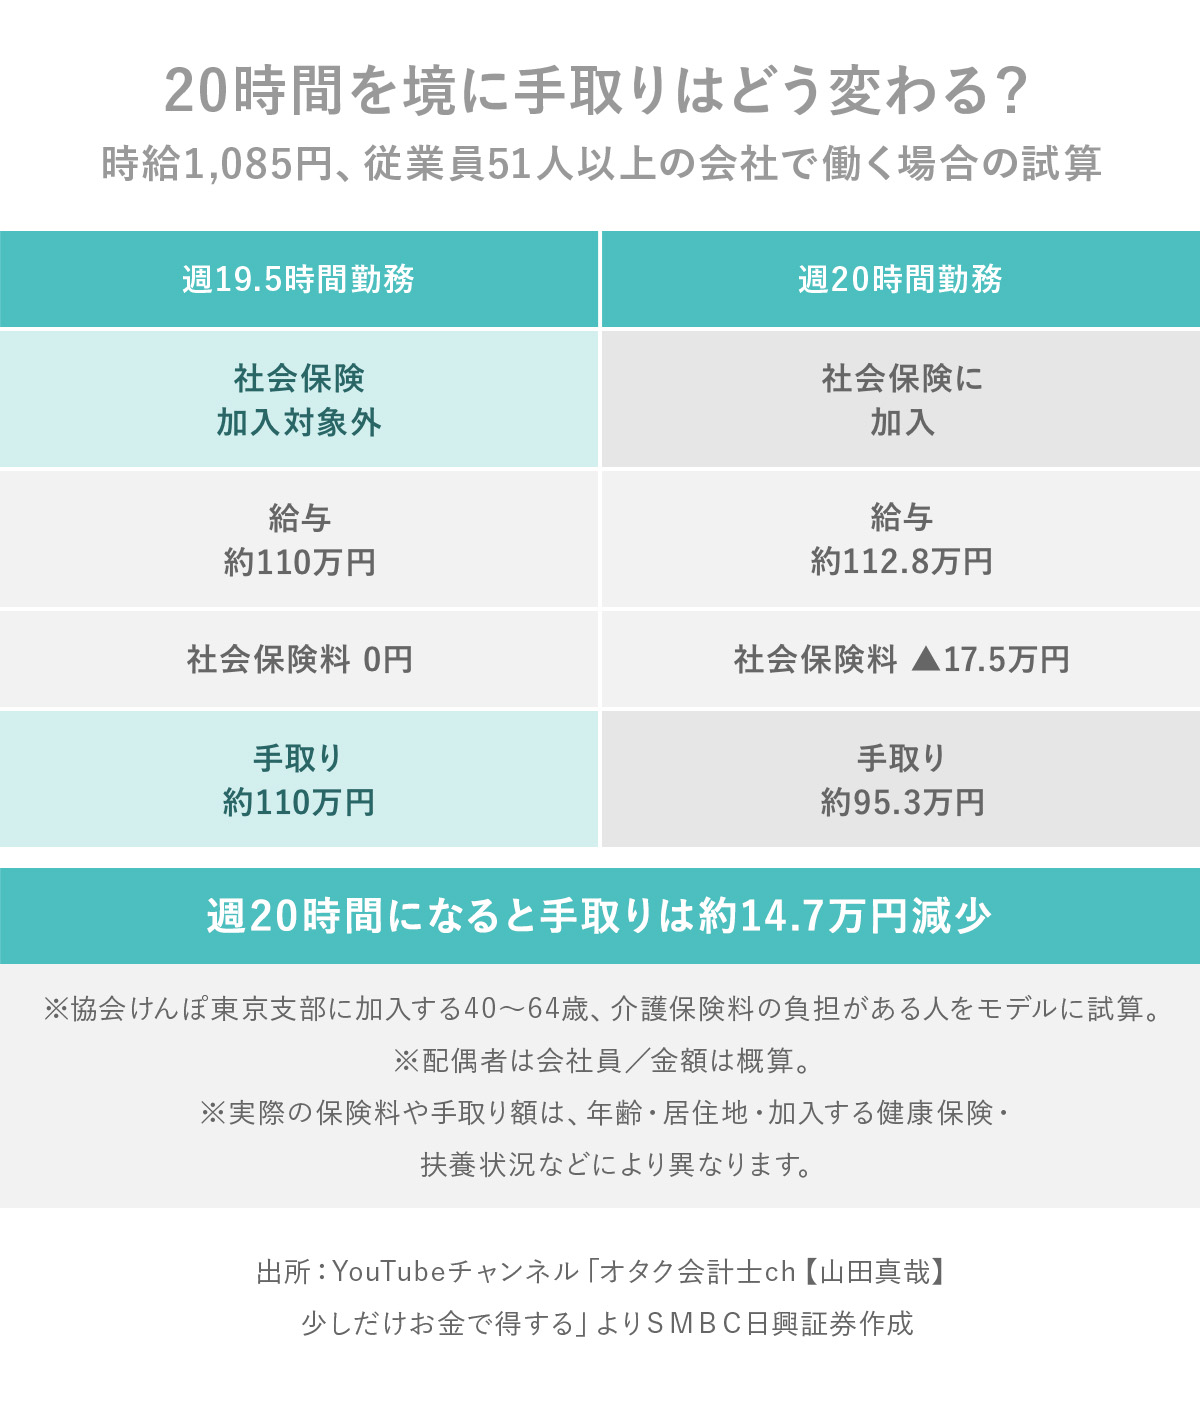
ところが、週20時間になると給与は約112万8000円となり、社会保険料が約17万5000円発生します。その結果、手取りは95万3000円、手取り率84%になります。手取り金額を110万円に戻そうとすると、23.2時間必要になります。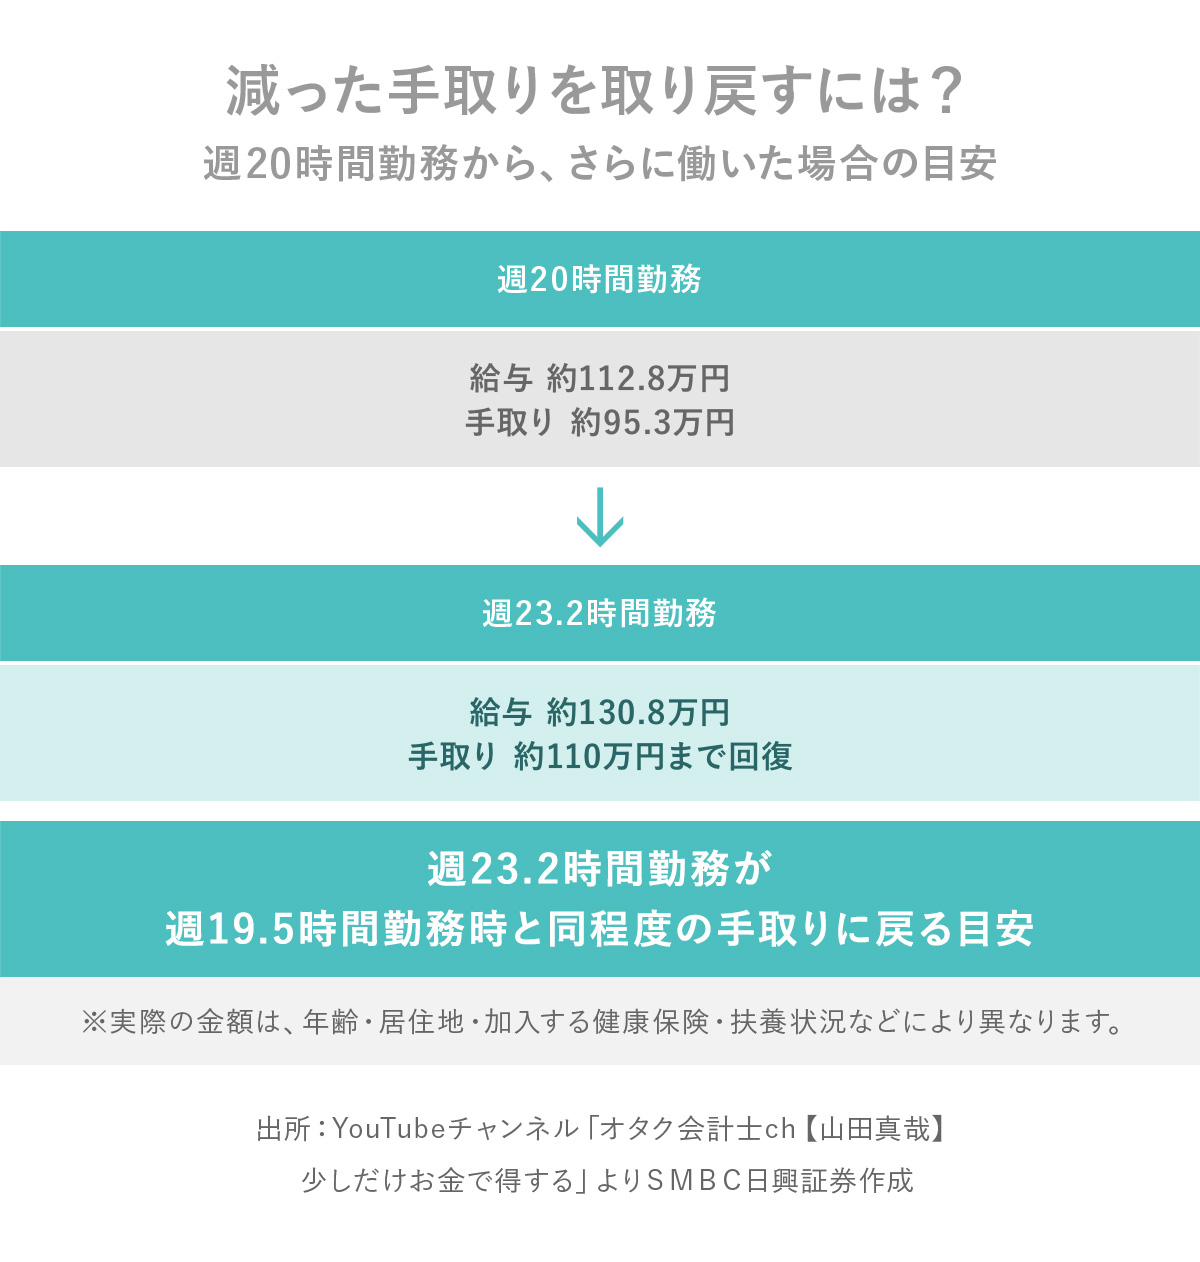
なお、所得税の「178万円の壁」もあります。給与が178万円を超えると所得税が発生します。給与が178万円の時は、所得税はありませんが、社会保険料と住民税が発生し、手取りは146万8000円、手取り率82%になってしまいます。
③現在、社会保険強制加入の従業員数は51人以上とされていますが、50人以下でも、勤務時間が週20時間以上なら社会保険に入ってよいとする制度があります。さらに、10月からは「保険料調整制度」が始まりました。最初の3年間については、従業員の保険料を軽減し、会社が支払った保険料を国が負担してくれる制度です。
④注意すべき点は、「20時間の壁」を超えなくても、「130万円の壁」を超えると扶養から外れ、国民健康保険や国民年金に自ら入らなければいけない点です。なお、19歳~22歳は150万円以上、60歳以上や障害者の場合は180万円以上が対象になります。金額の判定は、通勤手当(交通費)や賞与も込みの金額で、労働契約書や労働条件通知書などで判定します。
「20時間の壁」に関しては、勤務先の社会保険に強制加入ではあるものの、保険料は会社と折半です。さらに傷病手当金・出産手当金・障害厚生年金にも入れますし、老齢年金も増えるメリットがあります。
一方、「130万円の壁」を超えて扶養から外れる場合は、保険料負担が増える点に注意が必要です。第3号被保険者であれば、国民年金に無料で加入していますので、老齢年金の金額も変わりません。
「130万円の壁」について手取り額で見てみると、給与129万円の場合は、住民税を引いて127万6000円、手取り率99%なのに対し、給与130万円になると、国民健康保険や国民年金の31万7000円と住民税が引かれて97万8000円、手取り率75%になってしまいます。これはかなり痛いです。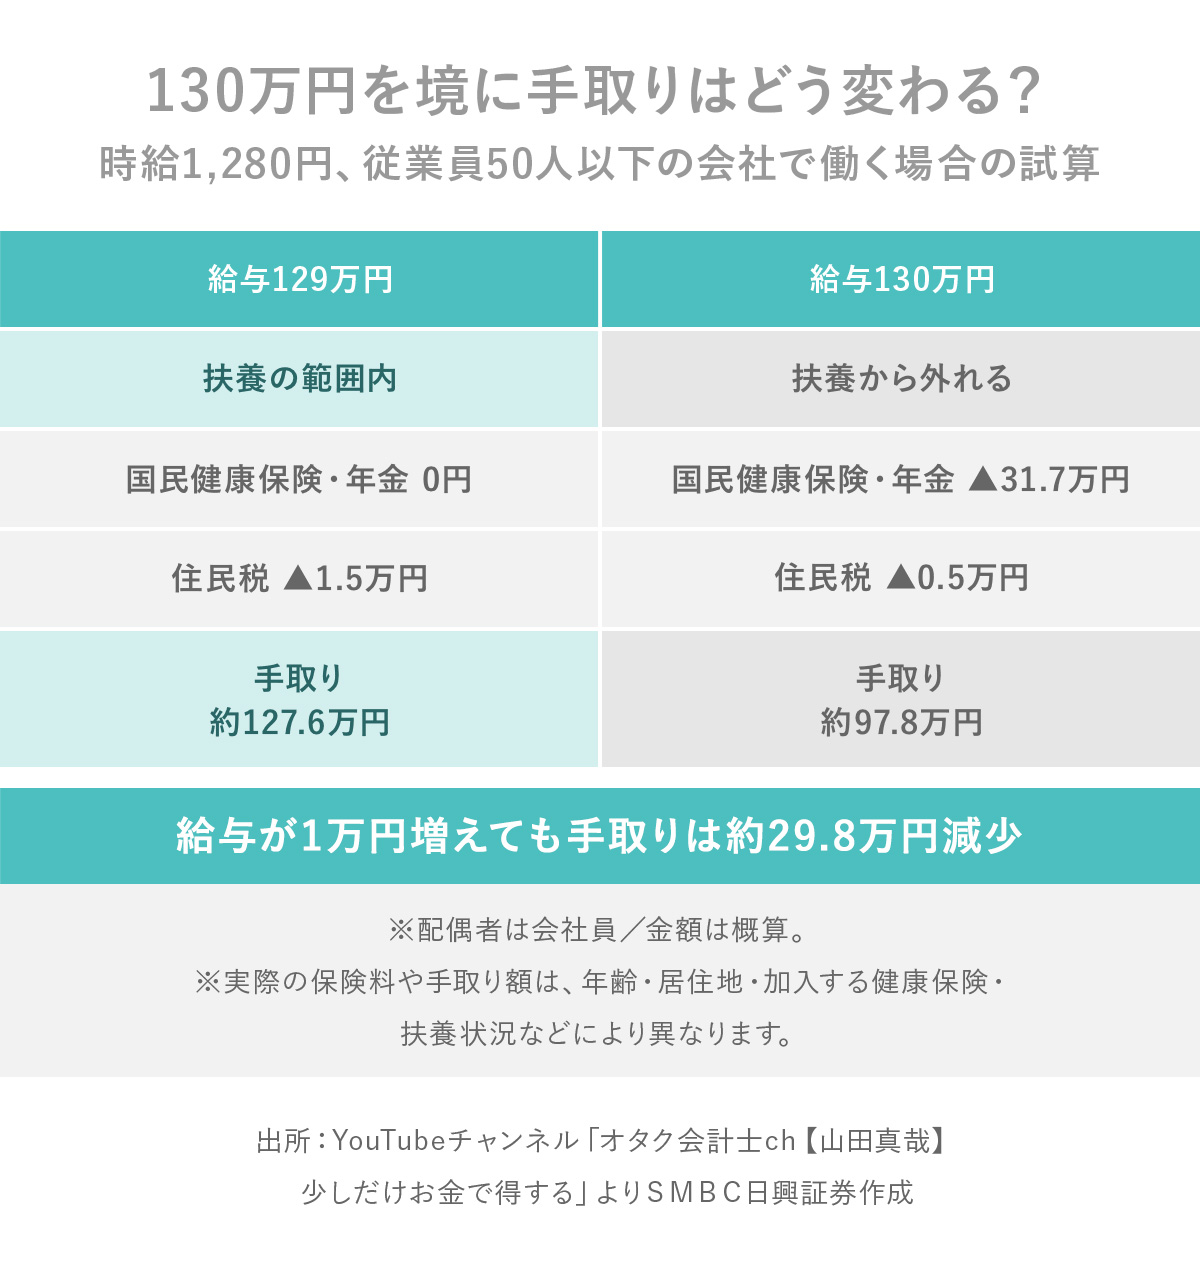
では、減った手取りを取り戻すには、どのくらい働く必要があるのでしょうか。今回の試算では、給与が約169万円になると、給与129万円のときと同程度の手取りに戻ります。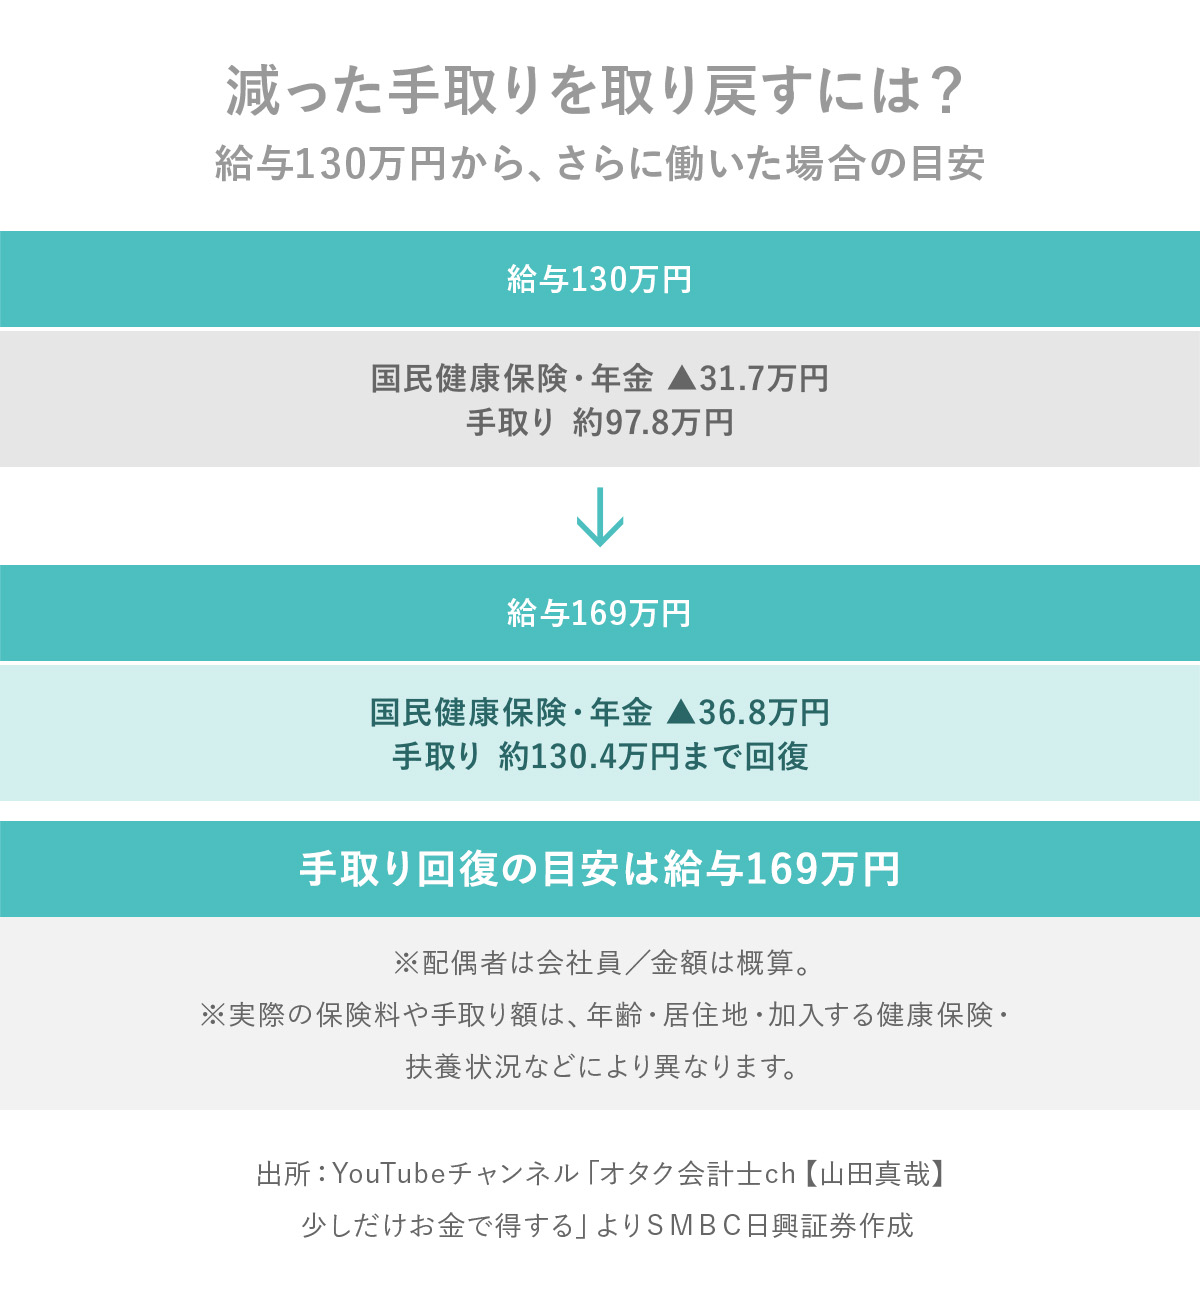
さらに給与178万円で国民健康保険や国民年金に加入すると、手取りは137万5000円になります。先ほどの「20時間の壁」で見た勤務先の社会保険に加入する場合と比較すると、手取りが10万円近く差があります。ですので、130万円を超えるのであれば、勤務先の社会保険に入らせてもらった方がいいと思います。
ちなみに東京都の場合、最低時給が1280円なので、週19.5時間勤務の場合でも年収は129万円になります。通勤手当などを加味すると、週19時間以下の勤務でないと、130万円の壁は超えてしまうと思います。
12月の手取りはどう変わる?
⑤今年も所得税の基礎控除の金額が変わります。控除額が増えるので、年末調整で還付が増える人もいます。
もともと所得税は、会社などの支払い側が給与から天引きし、納税してくれる源泉徴収が行われています。例えば、給与が30万円であれば、毎月約6000円が源泉所得税として引かれています。多めに引かれているので、毎年12月の年末調整で引き過ぎた分が還付されます。そのため、12月はいつもに比べて給与が多い方が大半です。
今年は、11月まで古い基礎控除の額で源泉徴収をし、12月の年末調整で新しい基礎控除で計算し直します。控除額が増額しているので、いつもよりも多い還付金になります。
年収によって還付の額は異なりますが、年収500万円台の方は、普段の還付額にプラスして2万8000円ほど、600万円台前半の方はプラス3万6000円ほど上乗せがあります。それ以外の方はプラス8000円、1500万円の方だと1万3000円ほどのプラスになります。
同一労働同一賃金の改正
カスハラで社名が出る時代に
⑥同一労働同一賃金の改正もあります。同一労働同一賃金自体はもうすでにあるルールで、同じ企業の中で不合理な待遇差を設けてはいけないというルールです。これは全事業所が対象です。その改正が10月から行われます。
さらに採用や契約更新の際には、労働条件通知書などに昇給・退職手当・賞与の有無や相談窓口などを記載することになっています。今回の改正では、これに加えて、正社員との待遇の違いについて説明を求めることができる旨も、記載する必要があります。
また、賞与・退職金・無事故手当・家族手当・住宅手当・福利厚生施設・病気休職・夏季冬季休暇・褒賞などについても、正社員とパート・有期雇用労働者との間で待遇に差をつける場合には、その理由が合理的でなければならないとされます。たとえば「住宅手当は転勤の有無によって支給する」など、仕事内容や働き方の違いで説明が付くなら差があってもいいのですが、単に「正社員ではないから」という理由だけで差をつけることはできない、というガイドラインです。
⑦そして、カスタマーハラスメント(カスハラ)対策の義務化も10月からスタートしました。規模の大小問わず、全事業主に適用されます。ちなみにカスハラの定義は、(1)顧客、取引先、施設利用者などの言動で、(2)社会通念上許容される範囲を超えている(3)労働者の就業環境が害されるといった要素をすべて満たすケースです。これは電話やSNSなども対象です。
企業は、(1)カスハラに対する方針の明確化と周知・啓発、(2)相談体制の整備、(3)事後の迅速な対応や被害者への配慮、そして(4)抑止のための措置ーーー例えば警告文を出したり、出禁にする、警察や弁護士との連携する等ーーーをしなければなりません。
これらをきちんとやってない場合は、労働局から助言・指導、指導に従わない場合は勧告、その勧告にも従わない場合は、企業名が厚生労働省から世間に公表されるという流れです。
つまり、カスハラをした人ではなく、対策をしなかった企業名が公表されます。会社が対応してくれないと従業員が労働局に訴えれば、行政が会社を指導するという仕組みができました。
⑧同様に、求職者等に対するセクシャルハラスメント対策も義務化されます。オンラインやインターンシップも該当します。
お酒、インボイスまた変更
NISA・iDeCo改正
⑨酒税改正もあります。これまでの酒税は350ml換算で、ビール63.35円、発泡酒・第3のビール46.99円かかっていましたが、10月から54.25円に統一されました。その結果、ビールは9円下がり、発泡酒・第3のビールは7円上がりました。そのため、イトーヨーカドーが新たに低価格ビールを発売したり、ドン・キホーテがプライベートブランドのビールの値下げをするようです。同時にチューハイやサワーも、日本酒やワインと同じ35円へ7円増税されます。
⑩そして、消費税のインボイス制度も変更します。これまで、個人事業主やインボイスに転換した法人、新規設立の法人が使えた「2割特例」は、順次終了していきます。ただし、個人事業主については、10月以降も2割特例を使えます。そして2027年・2028年は新たに「3割特例」を使うことができます。
そして、インボイスを発行してない免税事業者と取引している会社の仕入れの経過措置も7割控除に下がります。さらに2028年10月から5割控除、2030年10月からは3割控除、2031年10月からは控除なしへ変わります。インボイス登録のない免税事業者との取引は損になってきますので、インボイスに登録しろという圧力はどんどん強くなるでしょう。
とはいえ、インボイスに関しては、当初2026年から5割控除という話だったので、緩和されているとも言えます。
⑪2027年から開始予定の「こどもNISA」です。対象は0歳〜17歳で、年間の投資額は60万円、非課税の限度額がトータルで600万円です。投資できる商品はNISAのつみたて投資枠と同じです。積み立てでしか買えません。
払い出しに制限があることが大人NISAとの違いです。さらに、引き出しは12歳から、それも用途が子どものための教育関連費などで、かつ子供の同意も必要です。
2027年の制度開始に向けて、金融機関などでも準備が進められています。お子さんがいらっしゃる方は、制度の内容や利用条件を確認しておくとよいでしょう。
こどもNISAとは? 仕組みやメリット、注意点を解説
⑫最後に、iDeCoの掛け金上限の改正です。こちらは2026年12月からの改正で、翌年1月分の引き落とし分からになります。掛金額を変更する場合は手続きが必要です。受付時期や締切は金融機関によって異なるため、加入先へ早めに確認しましょう。
自営業・フリーランスは上限額がアップし、7万5000円になります。会社員の場合は会社によって異なり、企業年金がある会社(主に大企業)の方は上限6万2000円から他の制度の掛け金を引いた額、企業年金がない会社(主に中小企業)の方は6万2000円です。専業主婦の方は変わりません。
そして、今回からiDeCoに加入できる年齢の上限が65歳未満から70歳未満に広がりました。一定の要件はありますが、60代で無職・自営業の方も加入できるようになります。iDeCoは節税につながりますので、過去の記事も参考にしてください。
2026年大改正 iDeCoが不要になる人 ならない人
インフレと人手不足が、ルールを変える
いかがでしたでしょうか? インフレや人手不足の問題で全国の最低賃金が上がり、その結果、106万円の壁が消滅します。インフレに伴って基礎控除が上がった結果、12月の手取りが増えます。そして、人手不足解消のため、パート・アルバイトの方も働きやすいように同一労働同一賃金の改正や、カスハラやセクハラの対策が推し進められ、個人事業主が苦しまないようにインボイスは当初の条件より緩くなりました。また、インフレの時代には投資をしてほしいので、NISAは0歳から、iDeCoも推進する流れになっています。
もちろん他の理由もあって法改正は行われているのですが、基本的に社会の変化に合わせて法律も変わります。そして実は、来年も大きな法改正があるのですが、それはまた紹介したいと思います。
というわけで、2026年10月7日時点の情報でした。
よかったら今後ともごひいきに。ば~い、ば〜い!